Wie der Dollar-Token gedeckt ist
Der von Ethena herausgegebene Dollar-Token wird nicht durch Bankguthaben gedeckt, sondern durch eine Handelsstrategie: Dem Bestand an Kryptowerten steht eine gegenläufige Position in Terminkontrakten gegenüber, sodass sich Kursbewegungen rechnerisch ausgleichen. Der Ertrag entsteht aus der Finanzierungsrate, die zwischen den beiden Seiten fließt.
DefiLlama weist dafür 4,90 Milliarden US-Dollar aus, dazu 482 Millionen für einen zweiten, anders gedeckten Dollar-Token. Zusammen 5,39 Milliarden. Gegen 2,14 Milliarden Marktkapitalisierung von ENA ergibt das ein Verhältnis von 0,40 zu 1, nach Aave mit 0,11 zu 1 der zweitniedrigste Wert im gesamten Vergleich.
Die Einnahmen sind die eigentliche Geschichte
Hier zeigt sich, warum dieses Geschäft anders ist als das von Ondo oder Aave. DefiLlama weist für den 22. September 2026 aus:
- Einnahmen in 24 Stunden: 50.372 US-Dollar
- Einnahmen in 30 Tagen: 19.408.524 US-Dollar
Der 30-Tage-Wert entspricht einem Durchschnitt von rund 647.000 US-Dollar am Tag. Der Tageswert liegt bei einem Dreizehntel davon.
Das ist kein Messfehler, sondern die Funktionsweise: Die Finanzierungsrate, aus der der Ertrag stammt, schwankt mit der Marktstimmung. In Phasen, in denen viele auf steigende Kurse setzen, ist sie hoch; dreht die Stimmung, kann sie auf null fallen oder negativ werden. Dann verdient die Strategie nichts mehr oder kostet Geld.
Daraus folgt für diese Seite eine klare Konsequenz: Sie rechnet keine Jahreseinnahmen hoch. Bei Hyperliquid, Ondo und Aave war das vertretbar, weil die Einnahmen dort stetiger fließen. Hier wäre es irreführend, und der Unterschied zwischen Tages- und Durchschnittswert belegt das.
Angebot
Im Umlauf sind 10,10 Milliarden von maximal 15,00 Milliarden ENA, also 67,3 Prozent. Es stehen rund 4,90 Milliarden Token aus. Gerechnet auf das volle Angebot läge die Bewertung bei rund 3,19 statt 2,14 Milliarden US-Dollar, und das Verhältnis zur Deckung bei 0,59 statt 0,40 zu 1.
Makro und Marktumfeld
Das Zinsniveau bestimmt hier die Einnahmen mit. Seit dem 16. September 2026 beträgt der US-Leitzins 3,75 bis 4,00 Prozent, angehoben um einstimmige 25 Basispunkte (FOMC-Erklärung), und zehnjährige US-Staatsanleihen brachten am 18. September 5,01 Prozent (US-Finanzministerium, tägliche Zinsstrukturkurve). Ein synthetischer Dollar, der von Finanzierungsraten lebt, steht damit in direktem Wettbewerb zu risikofreien 5 Prozent.
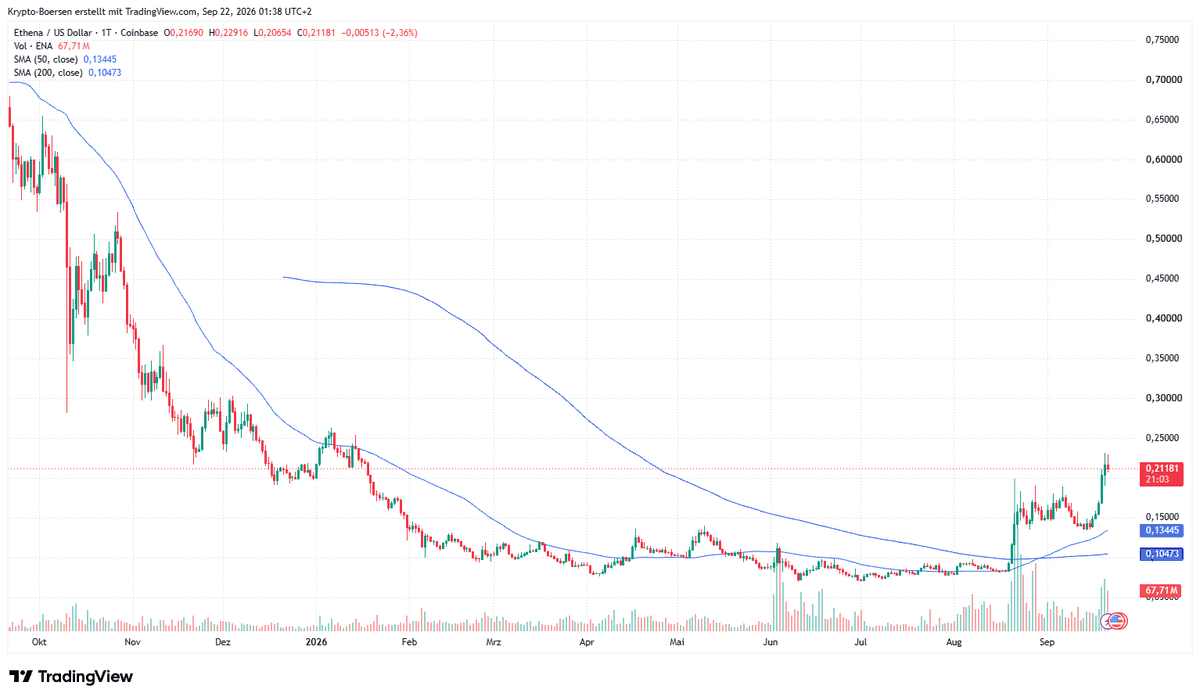
Das Marktumfeld wirkt bei Ethena doppelt. Steigende Kurse erhöhen die Finanzierungsrate und damit die Einnahmen; fällt der Markt, verschwindet dieser Ertrag. In der Woche bis zum 22. September legte ENA 47,9 Prozent zu, mehr als das Fünffache von Bitcoin mit 9,0 Prozent. Das ist genau das erwartbare Muster.
Regulierung
Ein Dollar-Token ohne klassische Deckung trifft auf Regeln, die für klassische Deckung geschrieben wurden. MiCA wird in der EU seit dem 1. Juli 2026 ohne Ausnahmen angewandt (ESMA, Public Statement); der Digital Asset Market Clarity Act scheiterte am 15. September 2026 im US-Senat. Steuerlich für deutsche Anleger unverändert, nachzulesen im Ratgeber Ab wann muss man Krypto versteuern.
Bei einem Dollar-Token, der nicht durch Bankguthaben gedeckt ist, stellt sich die aufsichtsrechtliche Frage besonders scharf: MiCA knüpft die Ausgabe wertreferenzierter Token an Anforderungen, die auf klassische Deckung zugeschnitten sind. Ein Spot-ETF auf ENA ist in den USA nicht zugelassen.
Stimmung
Der Fear-and-Greed-Index steht auf 70 und damit 19 Punkte höher als vor einer Woche. Bei Ethena ist dieser Index ausnahmsweise mehr als Beiwerk, weil die Einnahmen unmittelbar an der Risikobereitschaft des Marktes hängen.