SwissBorg Sparplan im Test: Kosten, Intervalle & Auszahlung
Auto-Invest bei SwissBorg: ab 5 € alle 30 Minuten bis monatlich, auch in Coin-Bündel – 0,99 % je Ausführung plus Kursaufschlag.
SwissBorg Sparplan: Das Wichtigste in Kürze
Der SwissBorg Sparplan richtet sich an Anleger, die mehrere Kryptowährungen oder ganze Themenkörbe automatisch besparen wollen, ohne den Markt ständig im Blick zu behalten. Kein Sparplan im Vergleich ist so fein einstellbar wie Auto-Invest: ab 5 € pro Beitrag, von alle 30 Minuten bis monatlich. Wichtig für deine Entscheidung: Mit 0,99 % je Kauf, einem nicht bezifferten Kursaufschlag und kostenpflichtiger Auszahlung zahlst du für diese Freiheit spürbar mehr als bei günstigen Anbietern. Unser Test zeigt, für wen sich das trotzdem lohnt.
* Gebühr in % 11,88 € + Spread 0,50 % angenommen = 6 € → 17,88 € im Jahr (1,49 % der Sparsumme). Im Rechner mit deinen Zahlen.
Was kostet der SwissBorg Sparplan?
Wir rechnen Gebühr und Spread getrennt – auch dann, wenn der Anbieter mit „0 € Gebühr“ wirbt. Viele Anbieter werben mit „0 € Gebühr“, verdienen aber am Spread – dem Aufschlag auf den Marktpreis. Wo ein Anbieter seinen Spread nicht veröffentlicht, nutzen wir unabhängige Messungen (z. B. Frankfurt School of Finance & Management, 2026) und nennen Quelle und Datum. Fehlt beides, rechnen wir für alle Anbieter ohne Angabe mit demselben angenommenen Wert.
| Im Monat | Kosten im Jahr | Anteil | Einordnung |
|---|---|---|---|
| 25 € | 4,47 € | 1,49 % | durchschnittlich |
| 50 € | 8,94 € | 1,49 % | durchschnittlich |
| 100 € | 17,88 € | 1,49 % | durchschnittlich |
| 250 € | 44,70 € | 1,49 % | durchschnittlich |
Einordnung: Kosten bis 0,50 % der Sparsumme günstig, bis 1,50 % durchschnittlich, darüber teuer. Gerechnet werden nur die Käufe; beim Verkauf fallen Gebühr und Spread erneut an.
Was hätte der SwissBorg Sparplan gebracht – nach Kosten?
Mit echten Tageskursen zurückgerechnet und mit den anderen Anbietern verglichen. Vergangene Kurse sagen nichts über die Zukunft – auch Startpunkte mit Verlust sind dabei.
| Anbieter | Wert heute | Kosten gesamt | Zum Anbieter |
|---|---|---|---|
| Die Rückrechnung erscheint, sobald die Seite geladen ist. | |||
Kauf zum Tagesschlusskurs; Gebühr, Freibetrag, Spread (unbekannt = für alle gleich angenommen) und ggf. Kontoführung bzw. ETP-Kosten eingerechnet. Kurse aus unserer eigenen Kursdatenbank. Keine Steuern, kein Verkauf.
Bedingungen des Sparplans
| Gebühr je Ausführung | 0 € + 0,99 % |
|---|---|
| Spread | nicht veröffentlicht – gerechnet mit 0,50 % |
| Kontoführung | kostenlos |
| Mindestrate | ab 5 € |
| Intervalle | stündlich, täglich, wöchentlich, alle 2 Wochen, monatlich |
| Ausführungstag wählbar | Ja |
| Bezahlung | Guthaben auf dem Konto |
| Nur Bitcoin | Nein |
| Staking für besparte Coins | Nein |
 Bitcoin-Sparplan
Kannst du die Coins auf deine eigene Wallet auszahlen?
Bei kleinen Raten lohnt es sich, seltener auszuzahlen – jede Auszahlung kostet Netzwerk- bzw. Anbietergebühr. Wallets im Vergleich.
Wie sicher ist der SwissBorg Sparplan?
Berechnet aus überprüfbaren Fakten, nicht verhandelbar.
| Lizenz | MiCA-Lizenz (Krypto-Dienstleister) – AMF (Frankreich) |
|---|---|
| Unternehmen | BlockNodes SAS (Paris, Frankreich) |
| Steuerreport | Nein |
- Zwei-Faktor-Anmeldung
- nicht bestätigt: Großteil der Coins offline (Cold Storage)
- Reservenachweis (Proof of Reserves) – nein
- Kundengelder getrennt verwahrt
- Versicherung der verwahrten Coins – nein
- nicht bestätigt: Externe Prüfung / Zertifizierung
Vorfälle
-
SchwerKiln-Vorfall: rund 192.600 SOL aus der Earn-Wallet entwendet
Über eine kompromittierte Schnittstelle des Staking-Dienstleisters Kiln wurden rund 192.600 SOL (damals etwa 40 Mio. US-Dollar) aus der Solana-Earn-Wallet von SwissBorg abgezogen. SwissBorg kündigte an, einen wesentlichen Teil aus den eigenen SOL-Reserven auszugleichen; eine endgültige Entschädigungsquote ist nicht veröffentlicht (offizieller Blog: „recovery ongoing“). Auto-Invest selbst war nicht betroffen, nur in Earn angelegte Coins.
Quelle
Steuern beim Krypto-Sparplan
Jede Sparplan-Rate ist ein eigener Kauf mit eigener Haltefrist (§ 23 EStG): Verkaufst du Coins, die du länger als ein Jahr hältst, ist der Gewinn steuerfrei; bei kürzerer Haltedauer gilt dein persönlicher Steuersatz mit einer Freigrenze von 1.000 € im Jahr. Beim Verkauf gelten zuerst die ältesten Raten als verkauft (FIFO, je Wallet). Ein laufender Sparplan ist deshalb immer eine Mischung aus steuerfreien und noch steuerpflichtigen Anteilen. Bei Krypto-ETPs hängt die Einordnung vom Produkt ab.
Laut Referentenentwurf vom 30.09.2026 (nicht beschlossen; das Kabinett hat sich am 14.10.2026 nicht damit befasst, ein neuer Termin steht aus) sollen Kryptowerte, die nach dem 31.12.2026 gekauft werden, mit 25 % Abgeltungsteuer plus Soli besteuert werden – ohne Haltefrist. Für Sparpläne hieße das: Raten bis zum 31.12.2026 bleiben nach einem Jahr steuerfrei, Raten ab 2027 wären immer steuerpflichtig. Wie Alt- und Neubestand in derselben Wallet verrechnet werden, ist noch offen. Keine Steuerberatung – wir aktualisieren diesen Abschnitt, sobald ein Gesetz beschlossen ist.
Allgemeine Hinweise, keine Steuerberatung. Hunderte Sparplan-Käufe mit eigener Haltefrist dokumentiert ein Krypto-Steuertool.
Unser Test: SwissBorg Sparplan
SwissBorg Sparplan mit Auto-Invest: Takt nach Wahl, bis hin zur halben Stunde
Bei Auto-Invest bestimmst du nicht nur den Rhythmus, sondern auch Wochentag und Uhrzeit. Die Spanne reicht von einem Kauf alle 30 Minuten bis zu einem pro Monat, die Mindestrate liegt bei 5 €. Für einen Coin kannst du mehrere Pläne anlegen, und statt einzelner Kryptowährungen lassen sich auch Crypto Bundles besparen – thematische Körbe, die SwissBorg zusammenstellt. Bezahlt wird aus einem beliebigen Fiat- oder Krypto-Guthaben im Hauptkonto; Earn-Guthaben zählt nicht. Bevor das Geld für die nächste Ausführung nicht mehr reicht, meldet sich ein Smart Alert. Einen Lastschrifteinzug gibt es nicht, das Guthaben musst du vorher per Überweisung aufladen.
Krypto-Assets im SwissBorg Sparplan: über 400 Kryptowerte, Stablecoins und Bundles
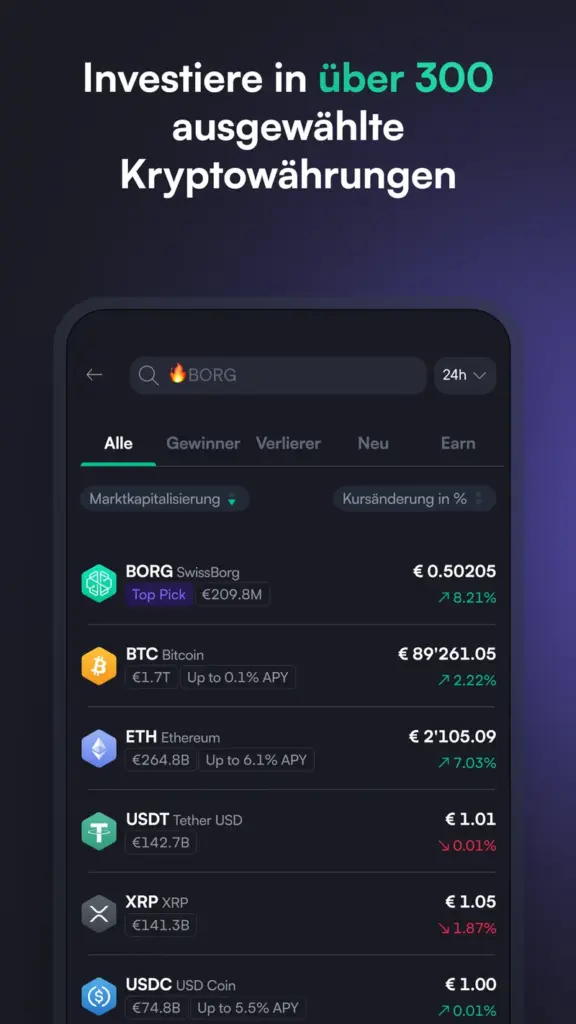
Die Auswahl ist das stärkste Argument für Auto-Invest. SwissBorg führt laut eigener Asset-Liste (Stand Oktober 2026) über 400 Kryptowährungen und Tokens, von Bitcoin, Ethereum und Solana über Stablecoins bis zum hauseigenen BORG Token. Jedes dieser Assets lässt sich als eigener Plan besparen. Wer sein Portfolio nicht Coin für Coin zusammenstellen will, wählt ein Crypto Bundle: einen Korb zu einem Thema, etwa Gaming, dessen Zusammensetzung SwissBorg festlegt und regelmäßig anpasst. Damit deckt ein einziger Sparbeitrag einen ganzen Bereich des Marktes ab. Bezahlt wird in Euro oder einer der anderen unterstützten Währungen wie CHF, USD und GBP. Ein eigenes Orderbuch hat SwissBorg nicht: Die Smart Engine leitet jeden Kauf an angebundene Kryptobörsen weiter und sucht dort den Preis. Für Nutzer, die Trading mit Limits suchen, gibt es Trigger Orders, im Sparplan selbst kauft die App aber immer zum aktuellen Kurs.
Krypto-Investitionen mit Plan: für welche Anlagestrategie Auto-Invest passt
Das Konzept hinter jedem Sparplan ist der Durchschnittskosteneffekt: Du investierst feste Beträge in einer Reihe gleichmäßiger Termine und musst den Einstieg nicht auf den Tag genau planen. Bei schwankenden Preisen kaufst du so mal teurer, mal günstiger, und die Ergebnisse glätten sich über die Zeit. Für Anleger mit langem Horizont und klarem Ziel ist das eine einfache Anlagestrategie. Die Risiken bleiben trotzdem: Kryptowerte können stark fallen, der Kursaufschlag ist nicht offengelegt, und das Geld liegt bei einer Plattform statt in deiner eigenen Wallet. Erträge entstehen im Sparplan nur über den Kurs. Wer zusätzlich Zinsen sucht, muss Coins selbst in Earn schieben, wo SwissBorg über 30 Strategien anbietet, darunter Staking und DeFi-Lending über Morpho – mit den Gebühren und dem Risiko, das der Kiln-Vorfall gezeigt hat. Investoren, die nur Bitcoin wollen, finden günstigere Investitionsmöglichkeiten. Die Vorteile spielt SwissBorg dort aus, wo du viele Kryptowährungen oder ganze Themen in feinem Takt besparen willst.
SwissBorg Sparplan einrichten: der Prozess in fünf Schritten
- App laden und Konto eröffnen: Ausweis fotografieren, Selfie- oder Video-Check und elektronische Signatur schalten Level 1 frei, das bis 5.000 € reicht.
- Euro per SEPA-Überweisung auf die eigene IBAN im Hauptkonto einzahlen, das ist kostenlos.
- Im Bereich Auto-Invest einen Coin oder ein Crypto Bundle wählen.
- Den Beitrag ab 5 € sowie Takt, Wochentag und Uhrzeit festlegen.
- Plan bestätigen und Smart Alerts aktiv lassen, damit du rechtzeitig nachlädst.
Ist dein Konto schon verifiziert, sind für jeden weiteren Plan nur die Schritte 3 bis 5 nötig. Wer mehr als 5.000 € einzahlen will, reicht für Level 2 einen Wohnsitznachweis nach. Für Nutzer, die ihre Investments in kleinem Maß und ohne festes Einkommen aus dem Sparplan erwarten, ist diese Möglichkeit bequem: Der Handel läuft automatisch, du musst dich nur um das Guthaben kümmern. Ein Anlageprodukt mit Einlagensicherung ist der Sparplan aber nicht – Krypto-Anlagen bleiben in einem Umfeld mit starken Kursschwankungen, auch wenn viele Anleger der jüngeren Generation genau darin eine Chance auf Wachstum sehen.
Wer hinter dem SwissBorg Ökosystem steht
SwissBorg startete im Dezember 2017 mit einem ICO, die App gibt es seit März 2020. Das Team umfasst laut Pressebereich mehr als 250 Menschen, die Community folgt dem Unternehmen mit rund 175.000 Followern in sozialen Netzwerken. Im Mittelpunkt des Ökosystems steht BORG: Wer den Token hält, steigt im Loyalty Rank und senkt damit Karten- und Earn-Gebühren. Die App kommt im Apple App Store auf 4,4 von 5 Sternen bei 795 Bewertungen und bei Google Play auf 4,37 bei 15.424 Bewertungen (Stand 06.10.2026). Bewertungen sagen allerdings wenig über die Kosten aus – die solltest du vor jeder Investitionsentscheidung selbst nachrechnen.
Guthaben aufladen und Euro auszahlen bei SwissBorg
Weil Auto-Invest nur aus dem Hauptkonto kauft, lädst du vorher Guthaben auf. Per SEPA ist das kostenlos. Karte, Apple Pay und Google Pay kosten in der EU im Rang Standard 2,25 %, mindestens 5 €, erst ab Platinum sinkt der Satz auf 1,5 %. Für einen Sparplan ist die Überweisung damit klar der günstigere Weg. Holst du Geld zurück aufs Bankkonto, berechnet SwissBorg 0,10 % des Betrags, mindestens 1,50 € und höchstens 100 €. Einzelne Tauschvorgänge sind ab 5 € und bis 120.000 € möglich. Krypto-Einzahlungen von einer anderen Wallet kosten nichts.
Was jede Ausführung im SwissBorg Sparplan kostet
Die Auto-Invest-Gebühr beträgt 0,99 % und enthält laut SwissBorg bereits die Tauschgebühr. Zusätzlich steckt im Kurs ein „market-liquidity adjustment“, dessen Höhe SwissBorg nicht nennt. Bei 25 € pro Rate sind das 0,25 € plus Aufschlag, bei 100 € 0,99 € plus Aufschlag. Wer viele kleine Käufe im Halbstundentakt laufen lässt, zahlt den Prozentsatz bei jeder einzelnen Ausführung. Abhängig vom Loyalty-Rang erstattet SwissBorg einen Teil der Gebühr in BORG zurück: anfangs bis zu 5 %, auf höheren Stufen spürbar mehr. Das senkt die Kosten nur für Kunden, die BORG halten.
SwissBorg Sparplan mit BORG: wie viel Cashback zurückkommt
Die Gebühr von 0,99 % zahlt jeder, der Rabatt kommt nur indirekt über den Loyalty Rank. Er hängt davon ab, wie viele BORG-Token du hältst. Im Rang Standard bekommst du bis zu 5 % der Gebühr zurück, in Bronze bis 15 %, in Silver bis 30 %, in Gold bis 50 % und in Elite bis 90 %. Bei einer Rate von 100 € kostet die Ausführung 0,99 €. Davon fließen im Rang Standard höchstens rund 5 Cent zurück, in Gold bis zu rund 50 Cent. Das Cashback ist nicht garantiert und wird in gesperrten BORG ausgezahlt. Wie viele Token du für einen Rang brauchst, zeigt SwissBorg nur in der App. Den Kursaufschlag zahlst du in jedem Rang.
Auszahlung aus dem SwissBorg Sparplan kostet extra
Gesparte Coins kannst du an externe Wallets schicken, eine automatische Weiterleitung gibt es aber nicht. Willst du deinen Bitcoin-Bestand abziehen, berechnet SwissBorg 0,10 % des Betrags (mindestens 1,61 €, höchstens 100 €) und dazu die Netzwerkgebühr. Wer regelmäßig in die eigene Wallet überträgt, sollte das einrechnen. Eine sinnvolle Schutzfunktion ist die Withdrawal Protection: eine selbst gewählte Zeitsperre für alle Krypto-Auszahlungen, die sich nicht vorzeitig aufheben lässt.
Den SwissBorg Sparplan vorher simulieren: Beitrag, Takt und Ergebnisse
Bevor du echtes Geld einsetzt, kannst du deinen Plan im DCA-Rechner von SwissBorg durchspielen. Er rechnet mit echten historischen Kursen und zeigt dir für Beitrag, Takt und Zeitraum drei Ergebnisse: wie viel du investiert hättest, welchen Durchschnittspreis du bezahlt hättest und wie hoch Gewinn oder Verlust heute wären. Das ersetzt keine Prognose, macht aber den Durchschnittskosteneffekt greifbar. Der eigentliche Vorteil von Auto-Invest liegt darin, dass du den Markt nicht ständig beobachten musst: Die App kauft automatisch zum gewählten Zeitpunkt, laut SwissBorg ist Montag zwischen 6 und 9 Uhr MEZ die beliebteste Ausführungszeit. Damit das Guthaben nie ausgeht, lässt sich ein Dauerauftrag von deiner Bank auf das Fiat-Konto in der App einrichten. Als Quelle für die Käufe dient je Plan ein einziges Fiat- oder Krypto-Guthaben, insgesamt nennt SwissBorg rund 84.600 Krypto-Fiat-Paare.
Crypto Bundles: Diversifikation über themenbasierte Körbe
Wer nicht auf einzelne Tokens setzen will, kann mit einem Bundle mehrere Kryptowerte zu einem Thema auf einmal besparen. Diversifikation und Risikostreuung sind das Prinzip dieser themenbasierten Investmentpools, die jeweils auf einen bestimmten Markttrend zielen: Fällt ein Projekt im Korb stark, trägt es nur einen Teil zum Ergebnis bei. Für Anleger, die etwa an Gaming oder an Projekte aus einem bestimmten Netzwerk wie Solana glauben, aber keine Zeit haben, jedes Projekt selbst zu prüfen, ist das eine bequeme Möglichkeit. Den Wert des Bundles bestimmen trotzdem die enthaltenen Krypto-Assets, und SwissBorg legt die Zusammensetzung fest, nicht du. Investitionen in einen Themenkorb bleiben deshalb riskant, auch wenn sie breiter gestreut sind als ein einzelner Coin.
Earn neben Auto-Invest: tägliche Erträge mit eigenem Risiko
Zusätzlich zum Kursverlauf können Nutzer mit Earn ein passives Einkommen anstreben. SwissBorg bietet dort über 30 Strategien mit Staking und Lending an, die Erträge werden täglich gutgeschrieben. Mit dem Sparplan verbunden ist das nicht: Gekaufte Coins bleiben im Hauptkonto, bis du sie selbst verschiebst. Wer beides kombiniert, sollte die zusätzlichen Abzüge auf die Rendite und das Risiko beim Staking-Partner kennen. Zur Sicherheit gehört auch die Regulierung: Als MiCA-zugelassener Krypto-Dienstleister muss die BlockNodes SAS die EU-Regeln gegen Geldwäsche einhalten, deshalb prüft die App bei der Kontoeröffnung deine Identität. Eine Rabattstaffel nach Handelsvolumen gibt es übrigens nicht; die 0,99 % gelten für alle Nutzer gleich, nur das BORG-Cashback steigt mit dem Rang in der Community. Die Kosten hängen bei SwissBorg also nicht vom Handelsvolumen ab, wohl aber vom Community-Level: Je höher dein Loyalty Rank, desto mehr BORG-Cashback bekommst du, und desto günstiger werden Karteneinzahlungen. Mit BORG (früher CHSB) senkst du die Handelsgebühren damit indirekt. Die geschätzten Transaktionsgebühren zeigt SwissBorg laut Preisrichtlinie vor jedem Trade an, die tatsächlichen danach.
Vom CHSB zum BORG: Token, Governance und Gemeinschaft hinter der App
Wer sich mit SwissBorg beschäftigt, stößt in älteren Informationen oft noch auf den CHSB. Diesen Token hat SwissBorg im Oktober 2023 im Verhältnis 1:1 auf den BORG umgestellt; die Gesamtmenge blieb bei 1 Milliarde Token. Seitdem verknüpft BORG die App mit ihrer Community: Inhaber erhalten je nach Rang Zugang zu Earn-Vorteilen, frühen Deals und zur Governance, also zu Abstimmungen über Projekte im Ökosystem. Für den Sparplan zählt davon vor allem das Cashback, das deinen Beitrag pro Ausführung indirekt verbilligt. Schon vor dem heutigen Earn-Bereich bot SwissBorg mit dem Smart Yield Account ein Programm, das Nutzern ohne aktives Handeln ein passives Einkommen aus Renditen auf Krypto-Bestände bringen sollte.
Gegenüber anderen Plattformen, die nur einzelne Coins anbieten, will SwissBorg Investments aus der ganzen Welt der Krypto-Assets in einer App bündeln. Ob das für dich passt, hängt weniger vom Token ab als von deiner Strategie: Wer regelmäßig in wenige große Werte investieren will, braucht weder BORG noch Bundles. Anleger, die breit streuen und dabei das Netzwerk aus Earn, Trading und Auto-Invest nutzen wollen, finden hier dagegen eines der umfangreichsten Angebote im Vergleich.
Sicherheit, Risiken und Einordnung des SwissBorg Sparplans
SwissBorg trennt Kundengelder vom Firmenvermögen, veröffentlicht aber nur einen Nachweis der Verbindlichkeiten, keinen vollständigen Reservenachweis. Ein Sicherheitsvorfall im September 2025 betraf nicht die Sparpläne: Damals gelangten Angreifer über den Staking-Partner Kiln an rund 192.600 SOL aus dem Earn-Bereich, Auto-Invest blieb unberührt. Für Sparer, die viele Coins oder Themenkörbe in feinem Takt besparen wollen, ist SwissBorg einzigartig – für einen schlichten Bitcoin-Sparplan ist er zu teuer.
Vorschau: SwissBorg in Bildern
Vor- und Nachteile von SwissBorg
Was uns gefällt
- Intervalle von alle 30 Minuten bis monatlich, Wochentag und Uhrzeit wählbar
- Ab 5 € pro Ausführung, auch in Coin-Bündel
- Mehrere Pläne pro Coin, Quelle beliebige Fiat- oder Krypto-Guthaben
Was uns nicht gefällt
- 0,99 % pro Ausführung plus nicht bezifferter Kursaufschlag
- Kein Lastschrift-Einzug – Guthaben muss vorher per Überweisung auf dem Konto sein
- Auszahlung auf eigene Wallet kostet 0,10 % plus Netzwerkgebühr
Ist der SwissBorg Sparplan das Richtige für dich?
Passt zu dir, wenn du …
- mehrere Kryptowährungen oder ganze Themenkörbe regelmäßig besparen willst
- Uhrzeit und Rhythmus deiner Käufe genau festlegen möchtest
- bereits BORG hältst und vom Cashback profitierst
Passt eher nicht, wenn du …
- einen möglichst günstigen Bitcoin-Sparplan suchst
- deine Coins regelmäßig auf die eigene Wallet holen willst – jede Auszahlung kostet 0,10 %
- die Raten per Lastschrift abbuchen lassen möchtest
Schritt für Schritt: So startest du mit SwissBorg
- SwissBorg-App einrichten und verifizieren
Lade die SwissBorg-App, eröffne dein Konto und schließe die Verifizierung ab, damit du im Exchange-Bereich Auto-Invest nutzen kannst.
- Asset für Auto-Invest wählen
Wähle den Coin oder Token, den du regelmäßig kaufen willst; für jedes Asset legst du eine eigene Strategie an, mehrere Strategien je Token sind möglich.
- Budget und Takt bestimmen
Du startest ab 5 € je Kauf und wählst zwischen alle 30 Minuten, stündlich, täglich, wöchentlich, alle zwei Wochen oder monatlich. Wahlweise sofort oder zu festem Wochentag und Uhrzeit.
- Zahlungsquelle im Hauptkonto festlegen
Je Strategie ist eine Quelle aus deinem Hauptkonto möglich, Earn-Guthaben zählt nicht. Für Zahlungen von der Bank richtest du einen Dauerauftrag auf dein SwissBorg-Fiat-Konto ein – eine Lastschrift gibt es nicht.
- Strategie bestätigen, Smart Alerts nutzen
Bestätige die Strategie; vor jedem fälligen Kauf erinnern dich Smart Alerts per Push und E-Mail, falls du per Überweisung, Karte, Apple Pay oder Google Pay nachladen musst.
Kundenservice von SwissBorg
- FAQ / Hilfe-Center
- nicht bestätigt: Live-Chat (nicht bestätigt)
- E-Mail / Kontaktformular
- nicht bestätigt: Telefon (nicht bestätigt)
- nicht bestätigt: Support auf Deutsch (nicht bestätigt)
| Erreichbarkeit | 7 Tage die Woche; Anfragen zwischen 1 und 5 Uhr UTC werden erst danach bearbeitet, kein Live-Chat |
|---|---|
| Kontakt | support@swissborg.com |
Alternativen zum SwissBorg Sparplan
| SwissBorg | 21bitcoin | Trade Republic | Bitvavo | |
|---|---|---|---|---|
| Gesamtwertung | 7,3/10 | 9,2/10 | 9,0/10 | 8,6/10 |
| Trust Score | C (58) | A (86) | A (86) | A (88) |
| Kosten je Rate | 0,99 % + Spread nicht veröffentlicht | 0 € Gebühr + Spread nicht veröffentlicht | 0 € Gebühr + Spread nicht veröffentlicht | 0,25 % |
| Kosten bei 100 €/Monat* | 17,88 € im Jahr | 6 € im Jahr | 6 € im Jahr | 3 € im Jahr |
| Mindestrate | ab 5 € | ab 10 € | ab 1 € | ab 5 € |
| Eigene Wallet | Auszahlung auf eigene Wallet möglich | Auszahlung auf eigene Wallet möglich | Auszahlung auf eigene Wallet möglich | Auszahlung auf eigene Wallet möglich |
* Gebühr + Spread (+ ggf. Kontoführung) bei monatlicher Ausführung.
So haben wir den SwissBorg Sparplan bewertet
Jeder Anbieter wird nach denselben fünf Kriterien geprüft. Der Trust Score wird getrennt aus Lizenz, Verwahrung, Kontrolle über die Coins, Transparenz und Vorfällen berechnet. Die Reihenfolge folgt dem Test, nicht einer Provision.
| Kriterium | Gewicht | Was wir prüfen | Note |
|---|---|---|---|
| Kosten je Rate | 35 % | Gebühr je Ausführung und Aufschlag auf den Marktpreis (Spread) – gerechnet für 25, 50, 100 und 250 € im Monat, mit Quelle und Datum. | 6,5 |
| Bedingungen & Flexibilität | 20 % | Mindestrate, Intervalle, wählbarer Ausführungstag, Coins im Sparplan, Lastschrift und Kündbarkeit. | 9,0 |
| Sicherheit & Regulierung | 20 % | MiCA-Lizenz bzw. BaFin-Aufsicht, Verwahrung, Sicherheitsfunktionen und Vorfälle. | 6,5 |
| Kontrolle über die Coins | 15 % | Ob und wie günstig du die Coins auf deine eigene Wallet auszahlen kannst – auch automatisch. | 7,0 |
| Bedienung | 10 % | Wie schnell ein Einsteiger den Sparplan einrichtet, ändert und pausiert. | 9,0 |
Alle Kriterien, Gewichte und Regeln im Detail: unsere Testmethodik für Sparpläne →
Häufige Fragen zum SwissBorg Sparplan
Was kostet Auto-Invest bei SwissBorg?
0,99 % je Ausführung, die Tauschgebühr ist darin enthalten. Zusätzlich steckt ein nicht bezifferter Liquiditätsaufschlag im Kurs. Je nach Loyalty-Rang erhältst du einen Teil der Gebühr als BORG-Cashback zurück.
Wie oft kann ich bei SwissBorg sparen?
Von alle 30 Minuten bis monatlich. Du wählst Wochentag und Uhrzeit, und die Mindestrate liegt bei 5 €.
Kann ich in mehrere Coins gleichzeitig sparen?
Ja. Du kannst mehrere Pläne anlegen, auch mehrere für denselben Coin, und zusätzlich in Crypto Bundles sparen, also in thematische Körbe.
Was kostet die Auszahlung auf meine eigene Wallet?
SwissBorg nimmt 0,10 % vom Auszahlungsbetrag, für Bitcoin aber nie weniger als 1,61 € und nie mehr als 100 €; die Netzwerkgebühr kommt hinzu. Eine automatische Auszahlung nach jedem Kauf gibt es nicht.
War Auto-Invest vom Kiln-Vorfall betroffen?
Nein. Im September 2025 verlor SwissBorg Solana aus dem Earn-Bereich, die über den Partner Kiln gestakt waren. Auto-Invest-Käufe im Hauptkonto waren nicht betroffen.
Kann ich mit dem SwissBorg Sparplan gekaufte Coins staken?
Nicht automatisch. Auto-Invest-Käufe landen im Hauptkonto, in Earn musst du sie selbst verschieben. Auf die Earn-Rendite nimmt SwissBorg 15 % Performance-Fee (bei ETH über Lido 25 %) und je nach Rang eine Service-Fee: im Rang Standard 50 % der Rendite, ab Platinum 0 %. Der Kiln-Vorfall 2025 betraf genau diesen Earn-Bereich.
Wer ist mein Vertragspartner beim SwissBorg Sparplan?
Die BlockNodes SAS in Paris. Sie hat seit dem 05.03.2026 eine MiCA-Zulassung der französischen AMF mit Passport für Deutschland. Deutsche Kunden wurden bis Ende Juni 2026 von der estnischen SwissBorg Solutions OÜ dorthin umgezogen. Die SwissBorg-Gruppe wurde 2017 gegründet, Eigentümerin der App ist die SBorg SA in Lausanne.
Welche Krypto-Assets kann ich mit dem SwissBorg Sparplan kaufen?
Über 400 Kryptowährungen und Tokens aus der SwissBorg-Liste, darunter Bitcoin, Ethereum, Solana, Stablecoins und BORG, außerdem Crypto Bundles zu einzelnen Themen. Jedes Asset bekommt einen eigenen Plan mit eigener Rate und eigenem Takt.
Ersetzt dieser Artikel eine Finanzberatung?
Nein. Wir stellen die Funktionen, Kosten und Risiken des SwissBorg Sparplans nach den Informationen des Anbieters dar. Ob ein Krypto-Sparplan zu deinen Bedürfnissen passt, hängt von deinem Ziel, deinem Zeitraum und davon ab, welche Verluste du tragen kannst.
Welche Features hat die SwissBorg App neben dem Sparplan?
Neben Auto-Invest bietet die App Earn mit über 30 Strategien, Trigger Orders mit Stop-Loss und Take-Profit, eine virtuelle Mastercard-Debitkarte (in Deutschland ab Level 2) und die Withdrawal Protection als Zeitsperre für Auszahlungen.
Kann ich den SwissBorg Sparplan vorher simulieren?
Ja. Der DCA-Rechner von SwissBorg spielt deinen Plan mit echten historischen Kursen durch und zeigt investierten Betrag, Durchschnittspreis sowie Gewinn oder Verlust. Eine Aussage über künftige Kurse ist das nicht.