Was Ondo tut, und was sich daran messen lässt
Ondo gibt Token heraus, die verzinsliche Vermögenswerte abbilden, vor allem kurzlaufende Staatsanleihen. Wer einen solchen Token hält, hält einen Anspruch auf das hinterlegte Papier samt Zins. Das Unternehmen verdient an der Verwaltung.
DefiLlama weist für den Bereich tokenisierter Vermögenswerte 970,1 Millionen US-Dollar aus und Einnahmen von 308.146 US-Dollar in 24 Stunden sowie 7,46 Millionen in 30 Tagen. Hochgerechnet sind das rund 90,8 Millionen im Jahr.
Gegen 2,22 Milliarden Marktkapitalisierung ergibt das den Faktor 24,5, vergleichbar mit Hyperliquid bei 23. Gegen das verwaltete Vermögen ergibt sich ein Verhältnis von 2,29 zu 1.
Warum das Zinsumfeld hier anders wirkt
Bei fast allen Kryptowerten sind steigende Zinsen schlecht, weil sie Kapital in verzinsliche Anlagen ziehen. Bei Ondo ist es genau umgekehrt: Das Geschäft besteht darin, genau diese verzinslichen Anlagen auf die Blockchain zu bringen. Je höher der Zins auf kurzlaufende Staatsanleihen, desto attraktiver das Produkt gegenüber unverzinsten Dollar-Token.
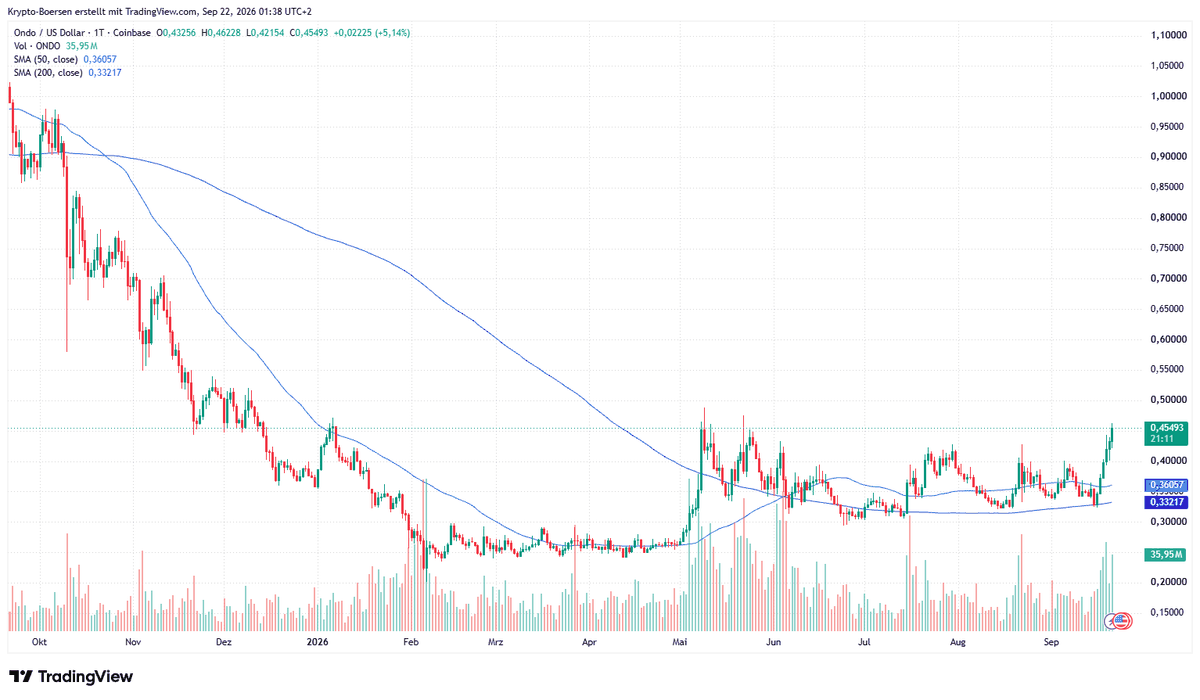
Zehnjährige US-Staatsanleihen rentierten am 18. September mit 5,01 Prozent, und die US-Notenbank hat den Leitzins am 16. September auf 3,75 bis 4,00 Prozent angehoben. Dass ONDO über 200 Tage 71,0 Prozent zugelegt hat, während die meisten Vergleichswerte im Minus liegen, passt zu diesem Zusammenhang. Ein Beweis ist es nicht, aber es ist die plausibelste Erklärung, die sich aus den vorliegenden Zahlen ergibt.
Der Vorbehalt beim Angebot
Im Umlauf sind 4,87 Milliarden von maximal 10,00 Milliarden ONDO, also 48,7 Prozent. Es stehen rund 5,13 Milliarden Token aus, mehr als heute im Umlauf ist.
Gerechnet auf das volle Angebot läge die Bewertung bei rund 4,56 Milliarden US-Dollar statt bei 2,22. Der Faktor auf die Jahreseinnahmen stünde dann bei 50 statt bei 24,5, und das Verhältnis zum verwalteten Vermögen bei 4,7 statt 2,29 zu 1.
Das regulatorische Risiko ist hier größer als sonst
Wer Ansprüche auf Staatsanleihen verbrieft und handelbar macht, bewegt sich unmittelbar im Wertpapierrecht. Das ist kein Randrisiko, sondern der Kern des Geschäfts. Regeln, die tokenisierte Wertpapiere betreffen, wirken auf Ondo direkter als auf eine Zahlungsnetzwerk.
Umgekehrt gilt: Ein klarer Rechtsrahmen wäre für Ondo ein größerer Gewinn als für die meisten anderen Werte. Dass der Digital Asset Market Clarity Act am 15. September 2026 im Senat scheiterte, ist deshalb für Ondo ein bedeutsameres Ereignis als für Bitcoin.
Makro und Marktumfeld
Bei Ondo ist der Leitzins nicht Umfeld, sondern Rohstoff. Am 16. September 2026 hob die US-Notenbank ihn einstimmig um 25 Basispunkte auf 3,75 bis 4,00 Prozent an (FOMC-Erklärung); zehnjährige US-Staatsanleihen rentierten am 18. September mit 5,01 Prozent (US-Finanzministerium, tägliche Zinsstrukturkurve). Genau diese Verzinsung ist das Produkt, das Ondo tokenisiert – steigt sie, wird das Angebot attraktiver.
In der Woche bis zum 22. September legte ONDO 28,2 Prozent zu, das Dreifache von Bitcoin mit 9,0 Prozent.
Regulierung
Kaum ein Geschäftsmodell im Kryptomarkt liegt so dicht am Wertpapierrecht wie dieses. MiCA gilt in der EU seit dem 1. Juli 2026 ohne Übergangsregeln (ESMA, Public Statement), und das Scheitern des Digital Asset Market Clarity Act am 15. September 2026 im US-Senat lässt offen, wer tokenisierte Ansprüche auf Staatsanleihen beaufsichtigt. Zur Besteuerung in Deutschland: Ab wann muss man Krypto versteuern.
Bei tokenisierten Wertpapieren ist das aufsichtsrechtliche Risiko höher als bei anderen Kryptowerten, weil das Geschäft im Kern in den Anwendungsbereich des Wertpapierrechts fällt. Ein Spot-ETF auf ONDO ist in den USA nicht zugelassen.
Stimmung
Der Fear-and-Greed-Index weist mit 70 nach zuvor 51 den Bereich “Gier” aus.