Bei den übrigen Prognoseseiten steht hier eine Fundamentalanalyse. Bei PEPE gibt es weder Gebühreneinnahmen noch gebundenen Wert noch ein Netzwerk, dessen Nutzung sich messen ließe. PEPE ist ein Token auf Ethereum ohne eigene Chain und ohne Geschäftsmodell. Was sich prüfen lässt, sind zwei Größen, und beide sind bemerkenswert.
Erstens: ein Angebot, das vollständig im Umlauf ist
CoinGecko weist für PEPE dreimal dieselbe Zahl aus: Umlaufmenge, Gesamtmenge und Maximum betragen jeweils 420.690.000.000.000 Stück.
Was das bedeutet, ist für diesen Vergleich ungewöhnlich genug, um es auszuschreiben: Es gibt keine gesperrten Token, keinen Freigabeplan, keine Emission und keine Verbrennungen, die sich in dieser Angabe niederschlagen. Jede Bewertungskennzahl, die man bei PEPE bildet, gilt sofort für das gesamte Angebot.
Bei Werten mit gesperrten Token muss dagegen doppelt gerechnet werden:
- Hyperliquid: 22,2 Prozent im Umlauf
- Aster: 33,9 Prozent
- SUI: 41,0 Prozent
- Ondo: 48,7 Prozent
- Ethena: 67,3 Prozent
- Aave: 96,4 Prozent
- Pepe: 100 Prozent
Das ist bei einem Wert ohne Ertragsbasis kein Kaufargument, aber es ist ein echter struktureller Unterschied: Der Kurs kann nicht durch Freigaben verwässert werden.
Zweitens: der höchste Umschlag im ganzen Feld
1,06 Milliarden US-Dollar Handelsvolumen in 24 Stunden bei 1,99 Milliarden Marktkapitalisierung entsprechen 53 Prozent. Mehr als die Hälfte des gesamten Marktwerts wechselt an einem Tag den Besitzer.
Zum Vergleich: SUI kommt auf 47 Prozent, Uniswap auf 21, Tron auf 1,4 und Cronos auf 0,53 Prozent.
Diese Zahl sagt zweierlei. PEPE ist ausgezeichnet handelbar; große Aufträge finden Gegenseite, anders als bei Cronos. Und PEPE wird fast ausschließlich gehandelt und kaum gehalten. Beides gehört zusammen und beschreibt, was dieser Wert ist.
Drittens: was den Kurs tatsächlich bewegt
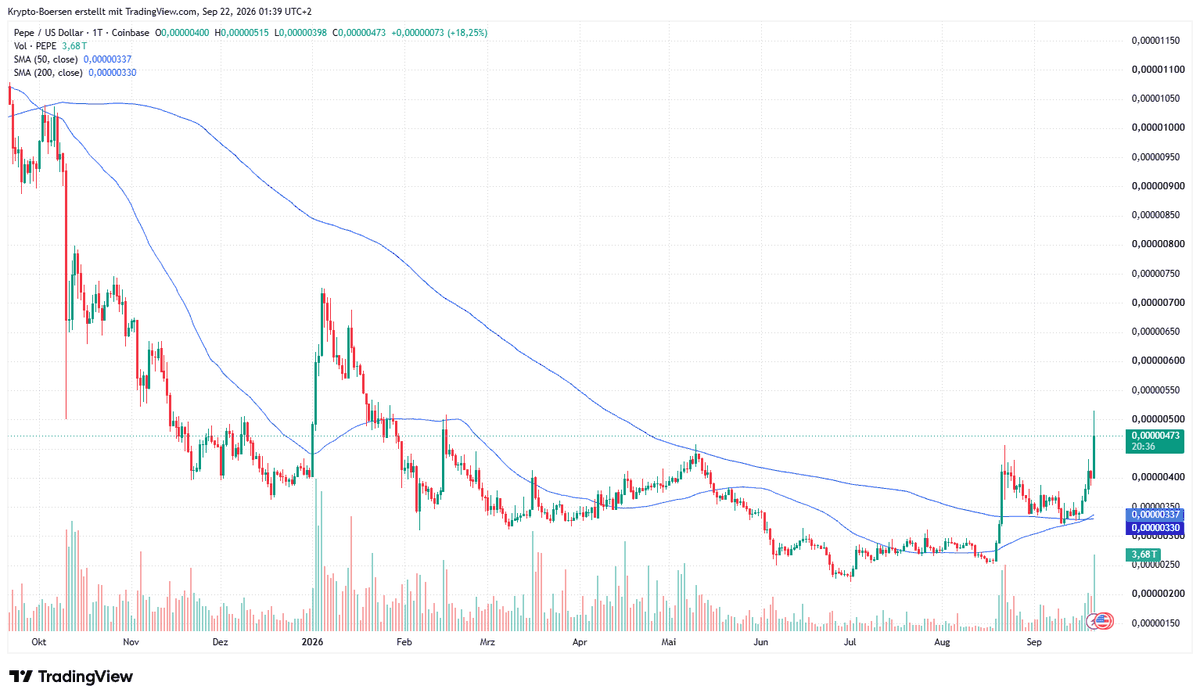
Bleibt die Marktstimmung. Über 60 Tage steht PEPE bei plus 70,0 Prozent, über ein Jahr bei minus 55,0 Prozent, seit Jahresbeginn bei plus 17,3 Prozent. Diese Sprunghaftigkeit ohne Anbindung an messbare Netzwerkgrößen ist das Muster.
Makro und Regulierung
Fundamentaldaten gibt es hier keine, Umfeld schon: Der US-Leitzins liegt seit dem 16. September 2026 bei 3,75 bis 4,00 Prozent, einstimmig um 25 Basispunkte angehoben (FOMC-Erklärung), zehnjährige US-Staatsanleihen brachten am 18. September 5,01 Prozent (US-Finanzministerium, tägliche Zinsstrukturkurve). Bei einem Wert, der ausschließlich von Aufmerksamkeit lebt, wirkt das Zinsniveau nur mittelbar über die allgemeine Risikobereitschaft. Regulatorisch ist PEPE unauffällig, weil es niemanden gibt, der etwas verspricht: MiCA wird in der EU seit dem 1. Juli 2026 ohne Ausnahmen angewandt (ESMA, Public Statement), der Digital Asset Market Clarity Act scheiterte am 15. September 2026 im US-Senat. Steuerlich gilt für deutsche Anleger der Ratgeber Ab wann muss man Krypto versteuern.
Werte ohne Ertragsbasis reagieren am stärksten auf die allgemeine Risikobereitschaft, weil bei ihnen nichts außer der Aussicht auf einen höheren Verkaufspreis bleibt. In der Woche bis zum 22. September legte PEPE 35,8 Prozent zu, das Vierfache von Bitcoin mit 9,0 Prozent.
Seit dem 1. Juli 2026 gilt in der EU die Kryptomärkte-Verordnung MiCA ohne Übergangsregeln (ESMA, Public Statement). Zu den deutschen Steuerregeln der Ratgeber Ab wann muss man Krypto versteuern. In den USA scheiterte der Digital Asset Market Clarity Act am 15. September 2026 im Senat.
Bei einem Token ohne Herausgeber und ohne Geschäftsmodell ist das aufsichtsrechtliche Risiko geringer als bei Dollar-Token oder tokenisierten Wertpapieren, weil es wenig gibt, woran eine Erlaubnispflicht anknüpfen könnte. Ein Spot-ETF auf PEPE ist in den USA nicht zugelassen.
Stimmung
Der Fear-and-Greed-Index hat in einer Woche von 51 auf 70 zugelegt und zeigt damit “Gier” an. Bei einem Wert wie PEPE, dessen Kurs fast ausschließlich an der Stimmung hängt, ist dieser Index aussagekräftiger als bei Werten mit eigener Ertragsbasis, misst aber weiterhin den Gesamtmarkt.