Was auf Uniswap verdient wird
Uniswap ist der größte Handelsplatz für den Tausch von Token ohne Zwischenhändler. DefiLlama weist die Gebühren nach Versionen getrennt aus (Abruf 22.09.2026):
- Version 4: 3.160.961 US-Dollar in 24 Stunden, 131.383.188 in 30 Tagen
- Version 3: 2.278.524 US-Dollar in 24 Stunden, 55.814.132 in 30 Tagen
- Version 2: 160.977 US-Dollar in 24 Stunden, 5.594.126 in 30 Tagen
- Version 1: 148 US-Dollar in 24 Stunden, 8.012 in 30 Tagen
Zusammen 5,60 Millionen US-Dollar am Tag und 192,80 Millionen in 30 Tagen, hochgerechnet rund 2,35 Milliarden im Jahr. Das ist mehr als das Zweieinhalbfache dessen, was Hyperliquid im selben Zeitraum einnimmt.
Der entscheidende Unterschied
Hier endet die Gemeinsamkeit mit Hyperliquid, und zwar an der wichtigsten Stelle. Die Gebühren auf Uniswap gehen an diejenigen, die das Kapital in den Handelspaaren bereitstellen. Sie sind die Gegenleistung für dieses Kapital und für das Risiko, das damit verbunden ist. Der UNI-Token hat darauf keinen Anspruch.
Rechnerisch bedeutet das: 5,59 Milliarden Marktkapitalisierung geteilt durch 2,35 Milliarden Jahresgebühren ergeben den Faktor 2,4. Diese Zahl sieht sensationell günstig aus und ist trotzdem irreführend, weil der Zähler dem Token gehört und der Nenner nicht.
Seit Jahren wird darum gestritten, ob ein Teil der Gebühren an die Token-Halter umgeleitet werden soll. Solange das nicht entschieden und umgesetzt ist, bleibt UNI ein Stimmrechtstoken ohne Zahlungsstrom. Wer eine Uniswap-Prognose liest, die mit den Gebühren als Bewertungsgrundlage arbeitet, sollte prüfen, ob dieser Punkt genannt wird.
Der gebundene Wert
In den Handelspaaren liegen 3,84 Milliarden US-Dollar (Version 3: 1,66 Milliarden, Version 4: 1,22 Milliarden, Version 2: 0,96 Milliarden). Gegen 5,59 Milliarden Marktkapitalisierung ist das ein Verhältnis von 1,45 zu 1 und damit sehr niedrig; Tron kommt auf 5,7 zu 1, Hedera auf 106 zu 1.
Anders als die Gebührenrechnung ist diese Kennzahl aussagekräftig, weil sie beschreibt, wie viel Kapital dem Protokoll tatsächlich anvertraut wird.
Angebot
Im Umlauf sind 620,8 Millionen von maximal 1.000 Millionen UNI, also 62,1 Prozent. Die Gesamtmenge beträgt 888,0 Millionen. Es stehen also noch rund 379 Millionen Token aus, gut 61 Prozent des heutigen Umlaufs. Würde das volle Angebot heute bewertet, läge die Marktkapitalisierung bei rund 9,00 Milliarden US-Dollar statt bei 5,59.
Makro und Marktumfeld
Das Handelsvolumen einer Börse folgt der Risikobereitschaft, und die hat gerade Gegenwind: Leitzins seit dem 16. September 2026 bei 3,75 bis 4,00 Prozent nach einstimmiger Anhebung um 25 Basispunkte (FOMC-Erklärung), zehnjährige US-Staatsanleihen am 18. September bei 5,01 Prozent (US-Finanzministerium, tägliche Zinsstrukturkurve). Dass Uniswap dennoch 2,35 Milliarden US-Dollar Jahresgebühren erzielt, ist der eigentliche Befund.
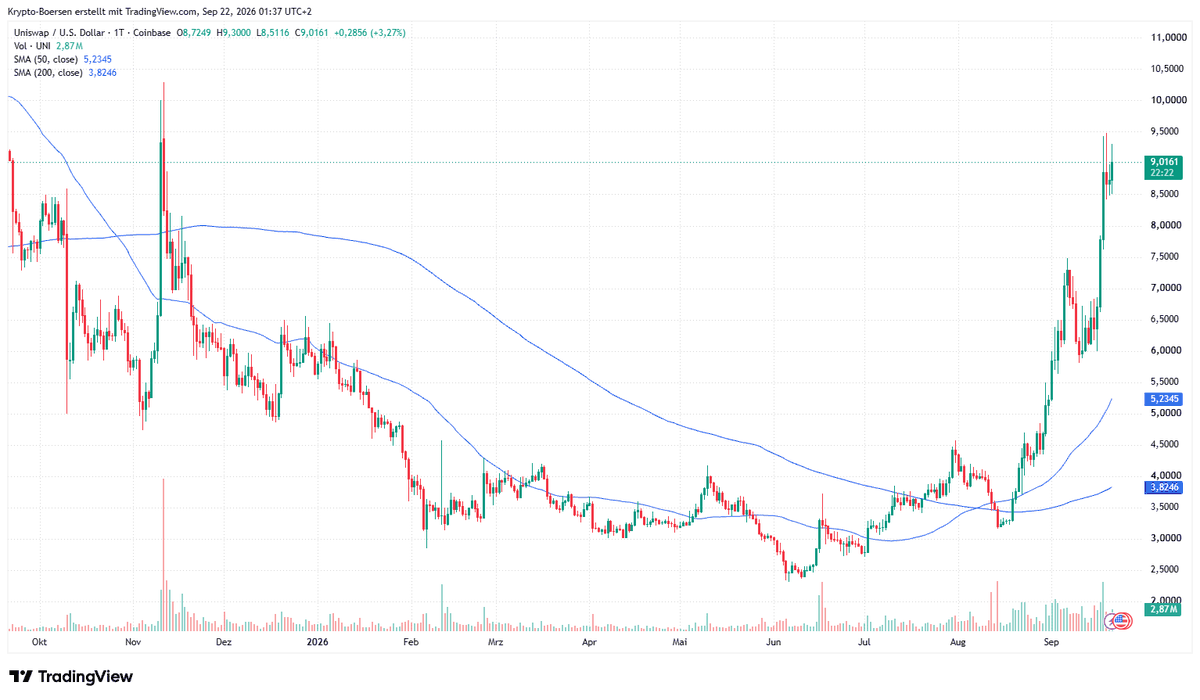
Ein Handelsplatz verdient an Bewegung, nicht an Richtung. Der September 2026 war entsprechend einträglich: Das Handelsvolumen von UNI selbst lag bei 1,16 Milliarden US-Dollar in 24 Stunden, ein Fünftel der eigenen Marktkapitalisierung.
Regulierung
Die offene Frage bei Uniswap ist nicht das Handeln, sondern das Verhältnis von Protokoll und Token. MiCA gilt in der EU seit dem 1. Juli 2026 ohne Übergangsfristen (ESMA, Public Statement), und der Digital Asset Market Clarity Act scheiterte am 15. September 2026 im US-Senat – gerade die Trennlinie zwischen SEC und CFTC wäre hier erheblich. Steuerlich für Deutschland: Ab wann muss man Krypto versteuern.
Bei Uniswap berührt die Regulierung zwei Fragen zugleich: den Betrieb eines Handelsplatzes ohne Zwischenhändler und die Frage, ob eine Umleitung von Gebühren an Token-Halter diese Token zu einem Wertpapier machen würde. Genau dieser zweite Punkt ist ein Grund dafür, dass die Entscheidung seit Jahren aussteht. Ein Spot-ETF auf UNI ist nicht zugelassen.
Stimmung
Der Fear-and-Greed-Index steht bei 70, sieben Tage zuvor waren es 51; das ist der Bereich “Gier”.