Die Kennzahl, die Aave von allen anderen unterscheidet
DefiLlama weist für Aave am 22. September 2026 folgende Beträge aus:
- Version 3: 18,88 Milliarden US-Dollar
- Version 4: 583,2 Millionen US-Dollar
- Version 2: 115,1 Millionen US-Dollar
- Bereich für tokenisierte Vermögenswerte: 263,6 Millionen US-Dollar
Zusammen 19,84 Milliarden US-Dollar. Die Marktkapitalisierung des Tokens beträgt 2,26 Milliarden, also 11 Prozent davon.
Dieses Verhältnis ist selten. Sonst liegt die Marktkapitalisierung über dem gebundenen Wert, meist um ein Vielfaches: bei Uniswap 1,45 zu 1, bei Tron 5,7 zu 1, bei Hedera 106 zu 1. Bei Aave ist es 0,11 zu 1.
Und die Einnahmen lassen sich ebenfalls beziffern
Die Gebühren betrugen 1,31 Millionen US-Dollar in 24 Stunden und 35,18 Millionen in 30 Tagen, hochgerechnet rund 428 Millionen im Jahr. Gegen 2,26 Milliarden Marktkapitalisierung ergibt das den Faktor 5,3.
Zum Vergleich: Hyperliquid liegt bei 23, Ondo bei 24,5. Nur Uniswap liegt mit 2,4 niedriger, und dort fließen die Gebühren nicht an die Token-Halter.
Der Vorbehalt, der dazugehört
Auch bei Aave ist die Frage, wie viel von diesen Gebühren tatsächlich dem Token zugutekommt, nicht mit derselben Sicherheit zu beantworten wie die Gebührenhöhe selbst. Ein Teil geht an die Kapitalgeber, ein Teil in die Absicherung des Protokolls. Diese Redaktion hat keine belastbare Aufschlüsselung gefunden und rechnet deshalb nicht mit einer unterstellten Ausschüttung.
Der zweite Vorbehalt betrifft die Art des Geschäfts: Anvertrautes Kapital ist kein Eigentum des Protokolls. Es kann abgezogen werden, und es schwankt mit den Kursen der hinterlegten Token. In einer Marktschwäche fällt der gebundene Wert, ohne dass sich am Protokoll etwas ändert.
Angebot
Im Umlauf sind 15,43 Millionen von maximal 16,00 Millionen AAVE, also 96,4 Prozent. Es stehen nur rund 571.000 Token aus. Gerechnet auf das volle Angebot läge die Bewertung bei rund 2,34 statt 2,26 Milliarden US-Dollar, ein Unterschied von 3,7 Prozent.
Ein so geringer Freigabeüberhang ist selten. Wer AAVE kauft, kauft praktisch das fertige Angebot.
Makro und Marktumfeld
Ein Kreditprotokoll konkurriert unmittelbar mit dem Anleihemarkt. Die US-Notenbank setzte den Leitzins am 16. September 2026 einstimmig auf 3,75 bis 4,00 Prozent, eine Anhebung um 25 Basispunkte (FOMC-Erklärung); zehnjährige US-Staatsanleihen rentierten am 18. September mit 5,01 Prozent (US-Finanzministerium, tägliche Zinsstrukturkurve). Wer 5 Prozent ohne Ausfallrisiko bekommt, verlangt für verliehene Kryptowerte deutlich mehr.
Ein Verleihprotokoll verdient an der Differenz zwischen Anlage- und Kreditzins und am Umfang des verliehenen Kapitals. Steigende Leitzinsen erhöhen den Maßstab, an dem sich Anleger orientieren, und können Kapital aus solchen Protokollen abziehen. Dass der gebundene Wert dennoch bei 19,84 Milliarden liegt, ist vor diesem Hintergrund bemerkenswert.
Regulierung
Kreditvergabe ohne Mittelsmann ist der Teil des Marktes, den Aufseher am genauesten ansehen. In der EU wird MiCA seit dem 1. Juli 2026 ohne Übergangsfristen angewandt (ESMA, Public Statement), in den USA scheiterte der Digital Asset Market Clarity Act am 15. September 2026 im Senat. Zur steuerlichen Behandlung in Deutschland der Ratgeber Ab wann muss man Krypto versteuern.
Bei Verleihprotokollen berührt die Regulierung die Frage, ob eine erlaubnispflichtige Tätigkeit vorliegt. Das ist ein reales Risiko, dem das Protokoll unterliegt, unabhängig vom Token. Ein Spot-ETF auf AAVE ist in den USA nicht zugelassen.
Stimmung
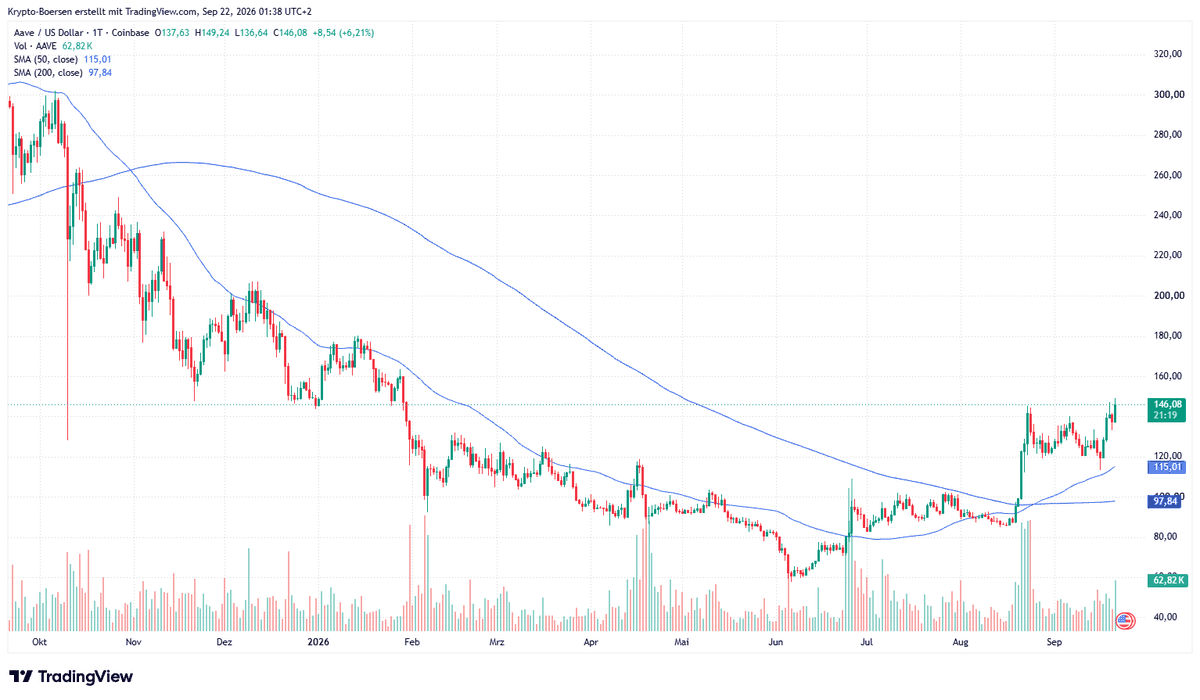
Der Fear-and-Greed-Index steht bei 70 nach 51 in der Vorwoche, mithin im Bereich “Gier”. Dass der RSI von AAVE mit 51 auf der Mittellinie liegt, zeigt, dass der Wert der Marktstimmung zuletzt nicht vorausgelaufen ist.