Strike Sparplan im Test: Kosten, Intervalle & Auszahlung
Bitcoin-Sparplan ab 1 €, nach der ersten Woche ohne Handelsgebühr – Auszahlung on-chain gratis oder per Lightning.
Strike Sparplan: Das Wichtigste in Kürze
Der Strike Sparplan ist ein reiner Bitcoin Sparplan: Ab 1 € kaufst du täglich, wöchentlich oder monatlich BTC, nach der ersten Woche ohne Handelsgebühr, und ziehst die Coins per Lightning oder on-chain auf deine eigene Wallet ab. Er passt zu Anlegern, die langfristig nur Bitcoin sammeln und selbst verwahren wollen – wer Altcoins, Aktien oder ETFs besparen möchte, ist hier falsch. Weil der Kursaufschlag nicht beziffert ist und die Raten nur aus vorab eingezahltem Guthaben laufen, zeigt unser Test, was eine Rate wirklich kostet und wie du den Plan zuverlässig am Laufen hältst.
* Spread 0,50 % angenommen = 6 € → 6 € im Jahr (0,50 % der Sparsumme). Im Rechner mit deinen Zahlen.
Was kostet der Strike Sparplan?
Wir rechnen Gebühr und Spread getrennt – auch dann, wenn der Anbieter mit „0 € Gebühr“ wirbt. Viele Anbieter werben mit „0 € Gebühr“, verdienen aber am Spread – dem Aufschlag auf den Marktpreis. Wo ein Anbieter seinen Spread nicht veröffentlicht, nutzen wir unabhängige Messungen (z. B. Frankfurt School of Finance & Management, 2026) und nennen Quelle und Datum. Fehlt beides, rechnen wir für alle Anbieter ohne Angabe mit demselben angenommenen Wert.
| Im Monat | Kosten im Jahr | Anteil | Einordnung |
|---|---|---|---|
| 25 € | 1,50 € | 0,50 % | günstig |
| 50 € | 3 € | 0,50 % | günstig |
| 100 € | 6 € | 0,50 % | günstig |
| 250 € | 15 € | 0,50 % | günstig |
Einordnung: Kosten bis 0,50 % der Sparsumme günstig, bis 1,50 % durchschnittlich, darüber teuer. Gerechnet werden nur die Käufe; beim Verkauf fallen Gebühr und Spread erneut an.
Was hätte der Strike Sparplan gebracht – nach Kosten?
Mit echten Tageskursen zurückgerechnet und mit den anderen Anbietern verglichen. Vergangene Kurse sagen nichts über die Zukunft – auch Startpunkte mit Verlust sind dabei.
| Anbieter | Wert heute | Kosten gesamt | Zum Anbieter |
|---|---|---|---|
| Die Rückrechnung erscheint, sobald die Seite geladen ist. | |||
Kauf zum Tagesschlusskurs; Gebühr, Freibetrag, Spread (unbekannt = für alle gleich angenommen) und ggf. Kontoführung bzw. ETP-Kosten eingerechnet. Kurse aus unserer eigenen Kursdatenbank. Keine Steuern, kein Verkauf.
Bedingungen des Sparplans
| Gebühr je Ausführung | 0 € + 0,00 % |
|---|---|
| Spread | nicht veröffentlicht – gerechnet mit 0,50 % |
| Kontoführung | kostenlos |
| Mindestrate | ab 1 € |
| Intervalle | täglich, wöchentlich, monatlich |
| Ausführungstag wählbar | Ja |
| Bezahlung | Guthaben auf dem Konto |
| Kryptowährungen | 1 |
| Nur Bitcoin | Ja |
| Staking für besparte Coins | Nein |
 Bitcoin-Sparplan
Kannst du die Coins auf deine eigene Wallet auszahlen?
Bei kleinen Raten lohnt es sich, seltener auszuzahlen – jede Auszahlung kostet Netzwerk- bzw. Anbietergebühr. Wallets im Vergleich.
Wie sicher ist der Strike Sparplan?
Hoch
Berechnet aus überprüfbaren Fakten, nicht verhandelbar.
| Lizenz | MiCA-Lizenz (Krypto-Dienstleister) – MFSA (Malta) |
|---|---|
| Unternehmen | Zap (Strike) Europe Limited (Valletta, Malta) |
| Steuerreport | Nein |
- Zwei-Faktor-Anmeldung
- Großteil der Coins offline (Cold Storage)
- nicht bestätigt: Reservenachweis (Proof of Reserves)
- Kundengelder getrennt verwahrt
- nicht bestätigt: Versicherung der verwahrten Coins
- Externe Prüfung / Zertifizierung
Vorfälle
Uns sind keine Vorfälle bekannt, bei denen Kundengelder verloren gingen.
Steuern beim Krypto-Sparplan
Jede Sparplan-Rate ist ein eigener Kauf mit eigener Haltefrist (§ 23 EStG): Verkaufst du Coins, die du länger als ein Jahr hältst, ist der Gewinn steuerfrei; bei kürzerer Haltedauer gilt dein persönlicher Steuersatz mit einer Freigrenze von 1.000 € im Jahr. Beim Verkauf gelten zuerst die ältesten Raten als verkauft (FIFO, je Wallet). Ein laufender Sparplan ist deshalb immer eine Mischung aus steuerfreien und noch steuerpflichtigen Anteilen. Bei Krypto-ETPs hängt die Einordnung vom Produkt ab.
Laut Referentenentwurf vom 30.09.2026 (nicht beschlossen; das Kabinett hat sich am 14.10.2026 nicht damit befasst, ein neuer Termin steht aus) sollen Kryptowerte, die nach dem 31.12.2026 gekauft werden, mit 25 % Abgeltungsteuer plus Soli besteuert werden – ohne Haltefrist. Für Sparpläne hieße das: Raten bis zum 31.12.2026 bleiben nach einem Jahr steuerfrei, Raten ab 2027 wären immer steuerpflichtig. Wie Alt- und Neubestand in derselben Wallet verrechnet werden, ist noch offen. Keine Steuerberatung – wir aktualisieren diesen Abschnitt, sobald ein Gesetz beschlossen ist.
Allgemeine Hinweise, keine Steuerberatung. Hunderte Sparplan-Käufe mit eigener Haltefrist dokumentiert ein Krypto-Steuertool.
Unser Test: Strike Sparplan
Strike Sparplan: wie Strike die Gebühr abschafft
Für Privatkunden sind Sparplan-Käufe bei Strike nach der ersten Woche gebührenfrei. Bei wöchentlichen oder monatlichen Raten gilt das ab der zweiten Ausführung, davor fällt die normale Handelsgebühr von 0,89 % an. Eine Monatsrate von 25 € oder 100 € kostet danach keine ausgewiesene Gebühr. Laut der Commercial Policy vom Juni 2026 enthalten aber alle angezeigten Preise den Markt-Spread und eine Marge – eine Prozentzahl dafür nennt Strike nicht. Ehrlicher wäre es, diesen Anteil offenzulegen, wie es etwa Coinfinity mit „kein Spread“ tut.
Raten aus dem Guthaben
Einen Lastschrifteinzug gibt es nicht: Du überweist Euro auf dein Strike-Konto, und der Plan kauft täglich, wöchentlich oder monatlich aus diesem Guthaben, den Tag wählst du selbst. Eine Mindestrate gibt es praktisch nicht, Käufe sind ab 1 € möglich. Mehrere Pläne lassen sich parallel führen, und die Käufe kannst du in getrennte „Stacks“ lenken, etwa um Sparziele auseinanderzuhalten. Ganz frei bist du nach dem Start aber nicht: Den Betrag eines laufenden Plans darfst du nur alle 30 Tage anpassen. Für Sparer, die lieber automatisch abbuchen lassen, ist das ein Haken: Reicht das Guthaben nicht, wird nicht gekauft – und nach drei solchen Fehlversuchen beendet Strike den Plan von sich aus.
Bitcoin-Sparplan bei Strike einrichten
Zuerst zahlst du Euro ein: per SEPA-Überweisung von einem europäischen Konto auf deinen Namen. Einzahlungen kosten laut Strike nichts und haben kein Limit. Unterstützt deine Bank SEPA Instant, ist das Geld in Sekunden da, sonst innerhalb von zwei Werktagen. Dann stellst du in der App beim Kauf von „One-time purchase“ auf „Recurring purchase“ um, wählst die Sparrate ab 1 €, den Rhythmus und Startdatum samt Uhrzeit. Weil die Raten nur aus dem Guthaben laufen, lohnt sich ein Dauerauftrag bei deiner Bank, der das Strike-Konto regelmäßig auffüllt. So vermeidest du die drei Fehlversuche, nach denen Strike den Bitcoin-Sparplan automatisch beendet.
Drei Wege zur eigenen Wallet
Hier spielt Strike seine Herkunft als Lightning-Pionier aus. On-chain kannst du mit der Option „Flexible“ ohne Gebühr auszahlen, wenn dir etwa 24 Stunden Wartezeit reichen; die Optionen „Standard“ und „Priority“ kosten Netzwerkgebühr. Über das Lightning-Netzwerk gehen auch kleine Beträge fast sofort raus, nur mit einer geringen Netzwerkgebühr ohne Aufschlag. Eine automatische Weiterleitung jedes Kaufs ist nicht dokumentiert.
Lightning, Bitcoin-Wallet und Euro-Auszahlung
Strike hat eine Lightning-Wallet direkt in der App. Damit kannst du Sats in Sekunden an eine andere Lightning-Wallet schicken, auch kleine Beträge. Für größere Summen ist die On-Chain-Auszahlung an eine eigene Bitcoin-Wallet gedacht, etwa eine Hardware-Wallet; mit der Option „Flexible“ ist sie kostenlos. Laut Strike liegen alle Kundenbitcoin 1:1 und getrennt vom Firmenvermögen. Brauchst du Euro zurück, zahlst du dein Cash-Guthaben gebührenfrei per SEPA aus, mit SEPA Instant in Sekunden, sonst in bis zu zwei Werktagen. Das Limit liegt bei 25.000 € alle drei Tage, und das Zielkonto muss auf deinen Namen laufen.
Bitcoin Sparplan im Vergleich: Bitcoin-App, Börsen, finanzen.net zero oder Krypto ETPs?
Für einen Bitcoin-Sparplan haben Anleger in Deutschland drei Möglichkeiten. Reine Bitcoin-Apps wie Strike oder Relai kaufen dir echte Bitcoin und lassen dich die Coins jederzeit auf eine eigene Bitcoin-Wallet übertragen. Kryptobörsen wie Kraken bieten zusätzlich viele andere Kryptowährungen, verlangen im Sparplan aber oft eine prozentuale Gebühr – bei Kraken 1 % je Ausführung. Neobroker wie finanzen.net zero führen Bitcoin im Depot, eine Übertragung an eine eigene Wallet ist dort aber nicht möglich; andere Broker bieten statt echter Coins Krypto-ETPs an, also Wertpapiere, die den Bitcoin-Kurs abbilden. Der Vorteil von Strike im Vergleich: Ab der zweiten Woche fällt keine Handelsgebühr an, der Mindestbetrag liegt bei 1 €, und die Bitcoin lassen sich per Lightning oder on-chain auszahlen. Den Spread im Kurs nennt Strike allerdings nicht, und andere Coins als Bitcoin gibt es nicht.
Haltedauer, Schwankungen und Verwahrung beim Bitcoin-Sparplan
Der Bitcoin-Kurs schwankt stark – genau deshalb nutzen viele Anleger einen Sparplan statt einer Einmalzahlung: Wer regelmäßig kauft, muss keinen perfekten Einstiegszeitpunkt finden. Steuerlich hat jede Rate ihre eigene Haltedauer; Gewinne aus Bitcoin, die länger als ein Jahr gehalten werden, sind in Deutschland nach aktueller Rechtslage steuerfrei. Wichtig ist auch die Verwahrung: Viele Anbieter halten die Coins ihrer Kunden gemeinsam in sogenannten Omnibus Wallets. Strike verwahrt die Bitcoin laut eigener Angabe vollständig gedeckt in Multi-Signatur-Tresoren im Cold Storage und hält Euro-Einlagen getrennt vom Firmenvermögen. Wer größere Summen spart, sollte sie trotzdem regelmäßig auf eine eigene Hardware Wallet übertragen – bei Strike geht das mit der Option „Flexible“ on-chain kostenlos, wenn du rund 24 Stunden Wartezeit in Kauf nimmst.
Mehr als ein Sparplan: Zahlungen per Lightning und Wallet-Transfer
Ein Unterschied zu vielen anderen Anbietern: Mit Strike kannst du deine gesparten Bitcoin nicht nur halten, sondern auch für Zahlungen nutzen. Über das Lightning-Netzwerk überweist du Bitcoin an andere Wallets und zahlst dabei nur eine kleine Netzwerkgebühr ohne Aufschlag von Strike. Für den Transfer auf eine eigene Wallet wählst du zwischen Lightning und on-chain; on-chain ist die Option „Flexible“ gebührenfrei, „Standard“ und „Priority“ kosten die jeweilige Netzwerkgebühr. Auch Euro kannst du aus der App an andere senden. Für Anleger in Europa ist Strike über die Zap (Strike) Europe Limited aus Malta erreichbar; die Aufsicht liegt nicht bei der BaFin, sondern bei der maltesischen MFSA, die seit Juni 2026 eine MiCA-Zulassung erteilt hat, die auch in Deutschland gilt. Der größte Vorteil bleibt der Preis: null Handelsgebühr auf Sparplan-Raten ab der zweiten Woche – den Bitcoin-Kurs inklusive Spread solltest du trotzdem vor jedem Start prüfen.
Bitcoin Sparplan mit Strike: Durchschnittskurs statt perfektem Timing
Der Gedanke hinter jedem Bitcoin Sparplan ist der Cost Average Effekt: Weil die Sparrate fest ist, bekommst du bei niedrigem Kurs mehr BTC und bei hohem Kurs weniger. Ein Rechenbeispiel mit 50 € pro Woche: Steht der Bitcoin Kurs bei 80.000 €, kauft die Rate 62.500 Sats, bei 100.000 € nur noch 50.000 Sats. Nach beiden Bitcoin Käufen hast du für 100 € insgesamt 112.500 Sats und einen Durchschnittspreis von rund 88.900 € je Bitcoin – weniger als der mittlere Kurs von 90.000 €. Die Schwankungen am Markt verschwinden dadurch nicht: Fällt der Kurs über Jahre, macht auch der Sparplan Verluste, und Gewinne sind nie garantiert. Ein Bitcoin Sparplan ist deshalb kein Ersatz für ein breit gestreutes Portfolio aus Aktien und ETFs, sondern für viele Anleger eine Beimischung, deren Betrag sie im Ernstfall verschmerzen können.
Konto eröffnen: Identitätsprüfung in wenigen Minuten
Ein Konto bei Strike kann eröffnen, wer mindestens 18 Jahre alt ist und in einem unterstützten Land wohnt, Deutschland gehört dazu. In der App bestätigst du zuerst deine E-Mail-Adresse per Code, legst einen Benutzernamen fest, wählst dein Wohnsitzland und bestätigst eine Telefonnummer per SMS. Danach folgt die Identitätsprüfung: Strike verlangt Name, Geburtsdatum und Adresse, einen amtlichen Lichtbildausweis, deine Steuer-ID und ein Live-Selfie. Die Freigabe dauert laut Hilfe-Center meist Sekunden bis Minuten; landet dein Antrag in der manuellen Prüfung und dauert es länger als 24 Stunden, meldest du dich beim Support in der App.
Strike gegen die Konkurrenz: Relai, Bitpanda, Scalable und Co.
Schon 2021, als Strike den gebührenfreien Bitcoin-Kauf einführte, sorgte das in der Bitcoin-Welt für Aufsehen: Strike-Chef Jack Mallers sagte laut Blocktrainer, man müsse Nutzern keine 2 bis 3 % für den Kauf berechnen; den Spread der Ausführungspartner bezifferte er damals auf etwa 0,3 %. Für das heutige Angebot in Europa nennt Strike keine Zahl, wir rechnen deshalb weiter mit 0,50 %. Zum Vergleich die Konkurrenz: Bitpanda verlangt beim Kauf von Bitcoin 0,99 % und bietet über 827 Kryptowährungen im Sparplan, finanzen.net zero 1 % Provision ohne Auszahlung der Coins, Trade Republic keine Ausführungsgebühr ab 1 €. Scalable Capital bietet ausschließlich Krypto ETPs an, also Wertpapiere statt echter Bitcoin. Die Mindestsparrate liegt bei den meisten Anbietern zwischen 1 und 25 €, Strike gehört mit 1 € zum unteren Ende. Der Unterschied zeigt sich auch bei der Steuer: Gewinne aus echten Bitcoin sind nach zwölf Monaten Haltedauer steuerfrei, bei Krypto ETPs fallen in der Regel 25 % Abgeltungsteuer plus Soli an, zusammen 26,375 %, unabhängig von der Haltedauer. Das ist eine Einordnung, keine Steuerberatung.
Einlagensicherung, MiCA und Hardware Wallet
Strike ist keine Bank. Die gesetzliche Einlagensicherung bis 100.000 €, die du vom Girokonto kennst, gilt hier weder für Bitcoin noch für dein Euro-Guthaben, und für Kryptowährungen gibt es generell keine Einlagensicherung. Schutz entsteht stattdessen über die MiCA-Regeln: Euro-Einlagen liegen getrennt vom Firmenvermögen, Bitcoin hält Strike voll gedeckt in Multi-Signatur-Tresoren im Cold Storage. Ein MiCA-regulierter Anbieter muss feste Vorgaben zur Verwahrung erfüllen und bietet damit mehr Sicherheit als eine unregulierte Plattform, vor Kursverlusten schützt das aber nicht. Das Ausfallrisiko des Anbieters schließt du weitgehend aus, wenn du deine Bitcoin regelmäßig auf eine eigene Hardware Wallet überträgst, deren Wiederherstellungsphrase nur du kennst. Bis dahin hilft ein selbst gesetztes Sendelimit in Euro für jeweils sieben Tage: Senken wirkt sofort, Anheben oder Abschalten erst nach fünf Tagen, damit ein Angreifer dein Guthaben nicht schnell abziehen kann.
Sicherheit und Haken
Strike verwahrt Kundenbitcoin getrennt vom Firmenvermögen im Cold Storage mit Multisig und hat einen SOC-2-Type-II-Bericht. Eine Besonderheit schützt vor Kontoübernahmen: Wer die Zwei-Faktor-Anmeldung abschaltet, muss fünf Tage warten, bis das wirksam wird. Reguliert ist das EU-Geschäft über die maltesische Gesellschaft Zap (Strike) Europe, die eine MiCA-Zulassung der Finanzaufsicht MFSA besitzt. Wer zwischendurch auch einzeln kauft, sollte wissen, dass dafür eine Handelsgebühr gilt: 0,89 % bei normalem Monatsvolumen, erst bei sehr großen Summen sinkt sie bis auf 0,49 %. Weniger gut für deutsche Leser: Die EU-Hilfeartikel gibt es vor allem auf Englisch, und einen Steuerreport bietet Strike nach unseren Unterlagen nicht an, nur Monats- und Jahresauszüge zum Download.
Vorschau: Strike in Bildern
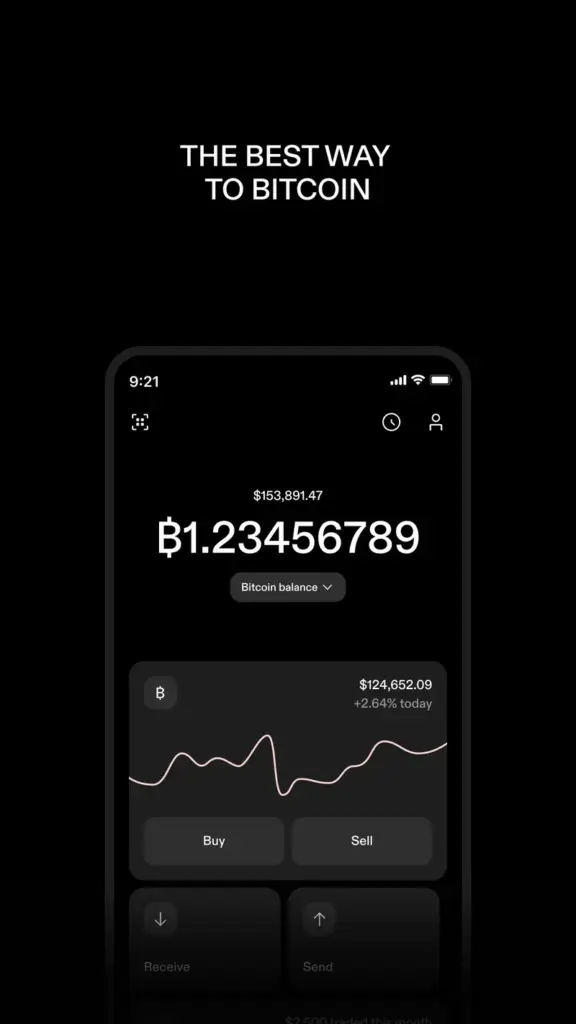
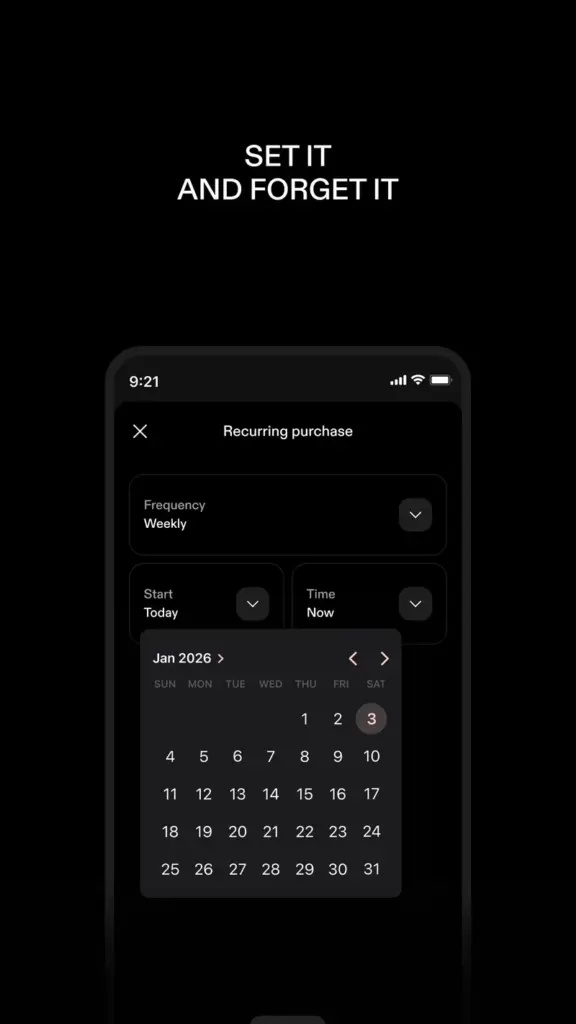
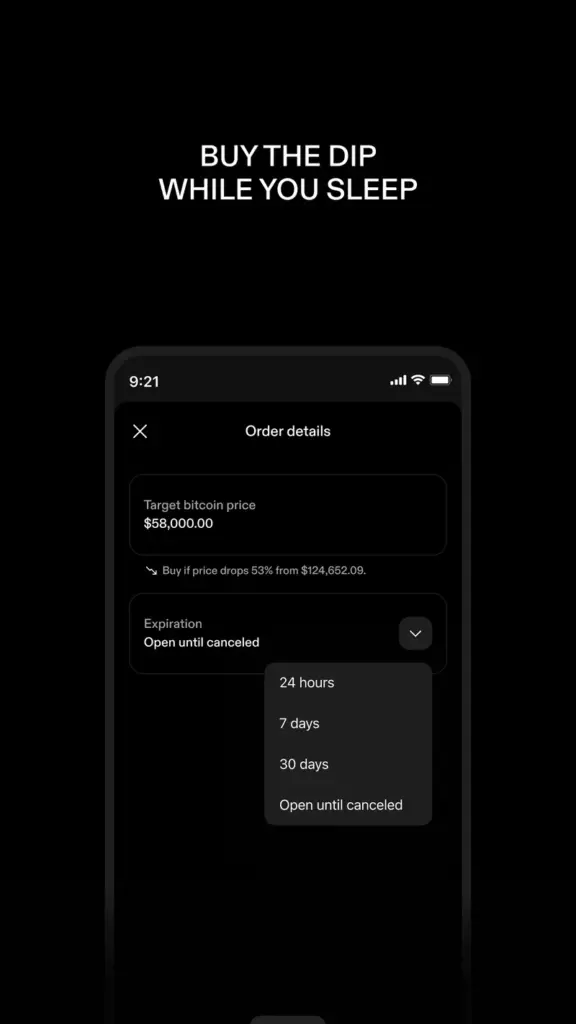
Vor- und Nachteile von Strike
Was uns gefällt
- Sparplan nach der ersten Woche ohne Handelsgebühr
- Käufe ab 1 €, mehrere Pläne parallel
- On-chain-Auszahlung mit „Flexible“ kostenlos, Lightning möglich
- MiCA-Zulassung (MFSA), Cold Storage mit Multisig
Was uns nicht gefällt
- Spread im Preis enthalten, aber nicht beziffert
- Erste Woche 0,89 % Handelsgebühr
- Keine Lastschrift – Raten nur aus vorab eingezahltem Guthaben
- Nur Bitcoin
Ist der Strike Sparplan das Richtige für dich?
Passt zu dir, wenn du …
- regelmäßig Bitcoin kaufen und dabei keine ausgewiesene Gebühr zahlen willst
- deine Bitcoin per Lightning oder ohne Auszahlungsgebühr on-chain abziehen möchtest
- das Guthaben selbst per Überweisung auffüllen kannst
- mit englischsprachiger Hilfe gut zurechtkommst
Passt eher nicht, wenn du …
- die Raten bequem per Lastschrift einziehen lassen möchtest
- wissen willst, wie hoch der Aufschlag im Kurs genau ist
- andere Kryptowährungen als Bitcoin besparen willst
Schritt für Schritt: So startest du mit Strike
- Strike-Konto anlegen und Euro einzahlen
Eröffne dein Konto in der Strike-App für iOS, Android oder im Web und lade Euro-Guthaben auf, aus dem die Bitcoin-Käufe bezahlt werden.
- „Wiederkehrender Kauf“ statt Einmalkauf wählen
Tippe auf „Buy“ und stelle den Auftragstyp von „One-time purchase“ auf „Recurring purchase“ um; Strike spart ausschließlich in Bitcoin.
- Rhythmus, Startdatum und Uhrzeit setzen
Wähle stündlich, täglich, wöchentlich oder monatlich und lege Startdatum und Uhrzeit fest; die weiteren Käufe folgen in diesem Abstand. Den Rhythmus kannst du später nicht mehr ändern.
- Eurobetrag ohne Mindestgrenze eintragen
Gib den Betrag je Kauf ein, laut Strike ohne Mindestbetrag. Nach dem ersten Kauf darfst du ihn nur alle 30 Tage ändern, höchstens verdoppeln oder halbieren.
- Guthaben im Blick behalten
Reicht dein Guthaben zum Termin nicht, benachrichtigt dich Strike; nach drei Fehlversuchen insgesamt wird der wiederkehrende Kauf automatisch beendet.
Kundenservice von Strike
- FAQ / Hilfe-Center
- Live-Chat
- E-Mail / Kontaktformular
- nicht bestätigt: Telefon (nicht bestätigt)
- nicht bestätigt: Support auf Deutsch (nicht bestätigt)
| Kontakt | support-eu@strike.me |
|---|
Alternativen zum Strike Sparplan
| Strike | 21bitcoin | Trade Republic | Bitvavo | |
|---|---|---|---|---|
| Gesamtwertung | 8,5/10 | 9,2/10 | 9,0/10 | 8,6/10 |
| Trust Score | A (87) | A (86) | A (86) | A (88) |
| Kosten je Rate | 0 € Gebühr + Spread nicht veröffentlicht | 0 € Gebühr + Spread nicht veröffentlicht | 0 € Gebühr + Spread nicht veröffentlicht | 0,25 % |
| Kosten bei 100 €/Monat* | 6 € im Jahr | 6 € im Jahr | 6 € im Jahr | 3 € im Jahr |
| Mindestrate | ab 1 € | ab 10 € | ab 1 € | ab 5 € |
| Eigene Wallet | Auszahlung auf eigene Wallet möglich | Auszahlung auf eigene Wallet möglich | Auszahlung auf eigene Wallet möglich | Auszahlung auf eigene Wallet möglich |
* Gebühr + Spread (+ ggf. Kontoführung) bei monatlicher Ausführung.
So haben wir den Strike Sparplan bewertet
Jeder Anbieter wird nach denselben fünf Kriterien geprüft. Der Trust Score wird getrennt aus Lizenz, Verwahrung, Kontrolle über die Coins, Transparenz und Vorfällen berechnet. Die Reihenfolge folgt dem Test, nicht einer Provision.
| Kriterium | Gewicht | Was wir prüfen | Note |
|---|---|---|---|
| Kosten je Rate | 35 % | Gebühr je Ausführung und Aufschlag auf den Marktpreis (Spread) – gerechnet für 25, 50, 100 und 250 € im Monat, mit Quelle und Datum. | 9,5 |
| Bedingungen & Flexibilität | 20 % | Mindestrate, Intervalle, wählbarer Ausführungstag, Coins im Sparplan, Lastschrift und Kündbarkeit. | 8,0 |
| Sicherheit & Regulierung | 20 % | MiCA-Lizenz bzw. BaFin-Aufsicht, Verwahrung, Sicherheitsfunktionen und Vorfälle. | 8,5 |
| Kontrolle über die Coins | 15 % | Ob und wie günstig du die Coins auf deine eigene Wallet auszahlen kannst – auch automatisch. | 7,0 |
| Bedienung | 10 % | Wie schnell ein Einsteiger den Sparplan einrichtet, ändert und pausiert. | 8,0 |
Alle Kriterien, Gewichte und Regeln im Detail: unsere Testmethodik für Sparpläne →
Häufige Fragen zum Strike Sparplan
Ist der Strike-Sparplan wirklich kostenlos?
Nach der ersten Woche verlangt Strike für Sparplan-Käufe keine Handelsgebühr, davor 0,89 %. Im Kurs stecken laut Strike aber Spread und Marge, deren Höhe nicht veröffentlicht ist.
Wie bezahle ich die Raten?
Aus deinem Euro-Guthaben bei Strike, das du per Überweisung auffüllst. Ein Lastschrifteinzug für den Sparplan ist nicht vorgesehen.
Was kostet die Auszahlung auf meine Wallet?
On-chain mit der Option „Flexible“ (rund 24 Stunden) nichts, schnellere Optionen kosten Netzwerkgebühr. Per Lightning fällt nur eine kleine Netzwerkgebühr ohne Aufschlag an.
Wie oft kann ich bei Strike sparen?
Täglich, wöchentlich oder monatlich, den Tag wählst du selbst. Käufe sind ab 1 € möglich, und du kannst mehrere Pläne gleichzeitig führen.
Ist Strike in Deutschland zugelassen?
Ja. Die Zap (Strike) Europe Limited hat eine MiCA-Zulassung der maltesischen MFSA, die per Passport auch für Deutschland gilt.
Was kostet der Strike Sparplan im ersten Jahr?
Bei 100 € im Monat zahlst du für die erste Ausführung die Handelsgebühr von 0,89 %, also 89 Cent. Ab der zweiten monatlichen Rate entfällt die Gebühr. Dazu kommt bei jeder Rate der nicht bezifferte Spread im Kurs, den wir für den Vergleich mit 0,50 % ansetzen.
Wie zahle ich Geld bei Strike ein und wieder aus?
Ein- und Auszahlungen laufen per SEPA über ein europäisches Konto auf deinen Namen und kosten nichts. Mit SEPA Instant dauert es Sekunden, sonst bis zu zwei Werktage. Auszahlungen sind auf 25.000 € alle drei Tage begrenzt.
Ist ein Bitcoin-Sparplan bei Strike günstiger als bei einer Börse?
Bei der Handelsgebühr ja: Strike verlangt ab der zweiten Woche keine Gebühr auf wiederkehrende Käufe, Kraken zum Beispiel 1 % je Ausführung. Den im Kurs enthaltenen Spread beziffert Strike aber nicht, deshalb solltest du den angezeigten Kaufpreis vergleichen.
Brauche ich für Strike eine Identitätsprüfung?
Ja. Nach Registrierung, Benutzername und SMS-Bestätigung verifizierst du dich in der App mit amtlichem Lichtbildausweis, Steuer-ID und Live-Selfie. Die Freigabe dauert meist nur Sekunden bis Minuten.
Sind meine Bitcoin bei Strike durch die Einlagensicherung geschützt?
Nein, die gesetzliche Einlagensicherung gilt nur für Bankeinlagen. Strike hält Euro-Guthaben getrennt vom Firmenvermögen und Bitcoin voll gedeckt im Cold Storage; gegen den Ausfall des Anbieters schützt dich am besten die Auszahlung auf eine eigene Wallet.
Strike Bewertung
Strike mit anderen vergleichen

Quellen
- strike.me/eu/en/
- strike.me/eu/en/support/how-are-my-assets-held/
- strike.me/eu/en/support/where-is-strike-available/
- esma.europa.eu/sites/default/files/2024-12/CASPS.csv
- strike.me/eu/en/support/how-do-i-schedule-recurring-purchases/
- strike.me/eu/en/support/what-are-the-trading-fees/
- strike.me/eu/en/support/how-do-i-deposit-cash/
- strike.me/eu/en/legal/eu-mica-commercial-policy/
- strike.me/eu/en/support/how-do-i-withdraw-bitcoin/
- strike.me/eu/en/support/how-do-i-send-cash-or-bitcoin/