Eine Vollmacht für Konto und Depot gibt es beim Münchner Broker nur in einer Form: als Regelung für den Todesfall. Eine Verfügungsberechtigung zu Lebzeiten, etwa für den Ehepartner, schließt der Vertrag grundsätzlich aus. Dieser Ratgeber erklärt, wie die postmortale Variante funktioniert, wer berechtigt werden kann und welche Wege es ohne sie gibt. Stand: Oktober 2026.

- Mindesteinzahlung: keine, Sparplan ab 1 €
- Tagesgeld: 2,60 % p.a., FREE und PRIME+
- Order: 0,99 €, mit PRIME+ ab 0 €
Viele deutsche Anleger wollen vorsorgen, damit Angehörige im Ernstfall an das Geld kommen. Bei klassischen Filialbanken in Deutschland ist eine Kontovollmacht für den Partner Alltag. Bei Scalable ist die Lage anders, und das sollte kennen, wer einen größeren Teil seiner Finanzen dort anlegt.
Das Thema kommt bei Neobrokern oft zu kurz; die Antworten stehen verstreut in Hilfe-Center, Vertragsbedingungen und einem PDF-Formular. Dieser Beitrag bündelt sie.
Welche Vollmacht bietet Scalable an?
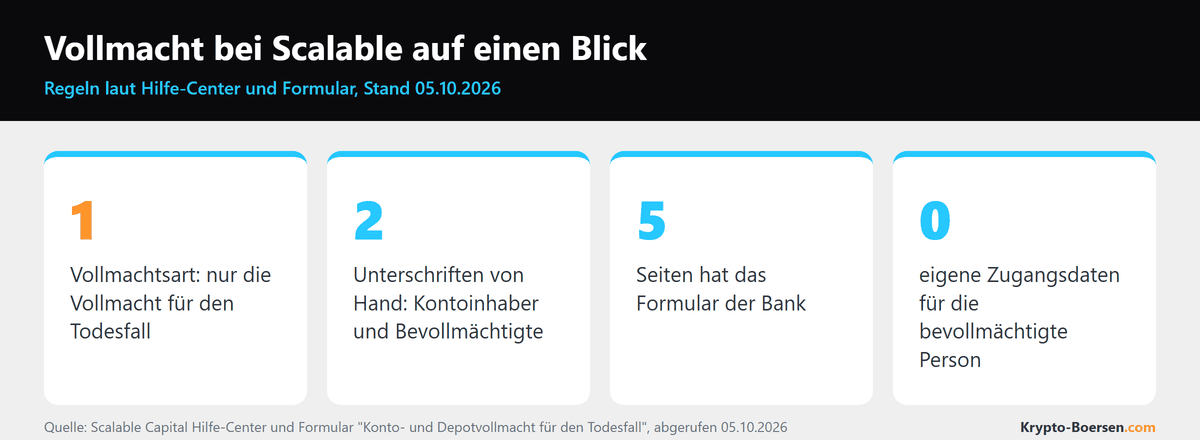
Quelle: Scalable Capital Hilfe-Center und Formular “Konto- und Depotvollmacht für den Todesfall”; Stand des Abrufs: 5. Oktober 2026
Genannt wird im Hilfe-Center eine einzige Variante: die postmortale Vollmacht. Sie erlaubt einer benannten Person, über die Guthaben in Depot und Verrechnungskonto zu verfügen, wenn der Inhaber stirbt. Vorher hat diese Person keinerlei Rechte.
Die Allgemeinen Vertragsbedingungen sind an dieser Stelle deutlich: Eine weitergehende Stellvertretung ist grundsätzlich ausgeschlossen. Ausnahmen sind nur der Erbfall und die Regelung für den Todesfall. Daneben kann die Bank eine Vertretung nach billigem Ermessen im Einzelfall zulassen; einen Anspruch darauf gibt es nicht.
Gibt es gar keine Regelung, wenden sich Angehörige an den Kundenservice unter service@scalable.capital. Bereithalten sollten sie Vorname und Nachname, Geburtsdatum und Adresse der verstorbenen Person; die weiteren Schritte bespricht die Bank dann im Einzelfall. Wie die Auflösung abläuft und was mit Aktien und anderen Wertpapieren passiert, zeigt unser Beitrag zum Kündigen bei Scalable.
So richten Sie die Regelung für den Todesfall ein
Das Verfahren läuft auf Papier, ein Online-Formular im Kundenbereich gibt es dafür nicht. Etwas Sorgfalt beim Ausfüllen spart Rückfragen. Die Schritte laut Hilfe-Center und Formular:
- Formular laden: die “Konto- und Depotvollmacht für den Todesfall” (fünf Seiten) von der Website der Bank.
- Gemeinsam ausfüllen: Inhaber und berechtigte Person tragen ihre Daten in Druckbuchstaben ein, Länder ausgeschrieben, etwa “Deutschland” statt “D”, ohne zusätzliche Notizen wie Depotnummern.
- Von Hand unterschreiben: beide Seiten, digitale Signaturen werden nicht berücksichtigt. Die Unterschrift muss zu der im Ausweis passen.
- Ausweiskopie beilegen, falls nötig: Wer sich bei der Kontoeröffnung per eID identifiziert hat, legt eine Kopie des Personalausweises bei, weil die Bank sonst keine Unterschrift zum Abgleich hat.
- Einsenden: an die Scalable Capital Bank GmbH, Seitzstraße 8e, 80538 München. Das Formular selbst nennt auch den Versand per E-Mail.
Etwas Geduld braucht es nach dem Einsenden: Die Bearbeitung dauert laut Formular in der Regel ein paar Tage. Ohne bestehendes Konto beginnt alles mit der Eröffnung bei Scalable Capital; die Regelung lässt sich danach jederzeit hinterlegen. Ob Aktien, ETFs oder Krypto-ETPs: Alle Produkte schwanken im Wert, ein Verlust ist möglich, und dieser Text ist keine Anlage- oder Rechtsberatung.
Wer kann berechtigt werden, und was darf die Person?
Berechtigt werden kann eine volljährige Person, der Sie vertrauen. Ausgeschlossen sind Minderjährige sowie Personen mit US-Staatsbürgerschaft oder mit Wohnsitz oder steuerlicher Ansässigkeit in den USA. Auf dem Formular stehen für die berechtigte Person unter anderem Geburtsort, Staatsangehörigkeit, Steueransässigkeit und Steuer-ID; Telefon und E-Mail sind ein freiwilliger Teil des Formulars, werden aber empfohlen.
Nach dem Tod darf die berechtigte Person laut Formular über alle Guthaben verfügen, Auszüge und Abrechnungen entgegennehmen und die Produkte der Bank auflösen, vom Broker bis zum Tagesgeld. Die Regelung gilt für alle Produkte, also alle bestehenden und künftigen Depots und Verrechnungskonten einer Person, Krypto-ETPs im Depot eingeschlossen, und lässt sich nicht auf einen Teil davon beschränken. Untervollmachten sind ausgeschlossen.
| Frage | Regel laut Formular und Hilfe-Center |
|---|---|
| Ab wann gilt sie? | erst nach dem Tod, nachgewiesen durch eine amtliche Urkunde |
| Eigener Login für die berechtigte Person? | nein, keine gesonderten Zugangsdaten zum Kundenbereich |
| Identifizierung | im Todesfall per POSTIDENT, einem Verfahren der Deutsche Post AG (Video oder Filiale), sofern die Person noch keine Kundin oder kein Kunde ist |
| Widerruf zu Lebzeiten | jederzeit, per unterschriebenem Schreiben von der hinterlegten E-Mail-Adresse |
| Widerruf nach dem Tod | durch die Erben; widerruft nur ein Miterbe, vertritt die Person die übrigen weiter |
Ändert sich die Adresse der berechtigten Person, muss die Bank das sofort erfahren. Den Link für die Identifizierung erhält die Person im Todesfall direkt von Scalable.
Zu Lebzeiten: keine Verfügung für Dritte, auch nicht für Ehepartner
Wer dem Partner Zugriff auf das Depot geben will, stößt an Grenzen. Eine lebzeitige Berechtigung sieht der Broker nicht vor, und ein Gemeinschaftsdepot gibt es ebenfalls nicht, denn angeboten werden nur Einzelkonten. Für die Frage nach der Vollmacht für den Ehepartner heißt das: Möglich ist nur die Regelung für den Todesfall.
Etwas anders sieht es bei Kindern aus. Für Kinder bis 16 Jahre eröffnen die Sorgeberechtigten ein eigenes Kinderdepot und verwalten es bis zur Volljährigkeit. Großeltern oder Paten lassen sich dort als Sparpaten eintragen, dürfen aber nur einzahlen. Ein Depot ganz auf eine andere Person zu übertragen, geht digital nicht; ein Übertrag mit Wechsel des Inhabers läuft nur über das Formular der aufnehmenden Bank. Wie so ein Wechsel abläuft, beschreibt unser Text zum Scalable Depotübertrag.
Vorsorge bei Scalable: nur für den Todesfall geregelt
Die postmortale Regelung ist schnell ausgefüllt und erspart Angehörigen im Ernstfall Wege. Für die Zeit davor bietet der Broker nichts Vergleichbares an. Wer möchte, dass der Partner auch bei Krankheit über die gemeinsamen Finanzen entscheiden kann, sollte das vor der Anlage bedenken und gegebenenfalls zusätzlich ein Girokonto bei einer Bank führen, die Kontovollmachten zulässt. Weitere Stärken und Schwächen des Anbieters fasst unser Scalable Capital Test zusammen.
Häufige Fragen zu Vollmacht und Vorsorge bei Scalable
Wie kann ich bei Scalable eine Vollmacht erteilen?
Nur für den Todesfall: Formular von der Website laden, gemeinsam mit der berechtigten Person ausfüllen, beide unterschreiben von Hand, dann an die Bank in München schicken.
Kann ich meinem Ehepartner Zugriff auf mein Depot geben?
Zu Lebzeiten nicht. Möglich ist nur die postmortale Regelung, die erst nach dem Tod gilt. Ein Gemeinschaftsdepot bietet Scalable ebenfalls nicht an.
Ist es möglich, ein Depot auf eine andere Person zu übertragen?
Digital nur in ein Depot, das auf Sie selbst läuft. Für einen Übertrag mit Inhaberwechsel ist das Formular der aufnehmenden Bank nötig.
Bekommt die berechtigte Person einen eigenen Zugang?
Nein. Sie erhält keine eigenen Zugangsdaten, kann aber nach dem Tod über die Guthaben verfügen und die Produkte auflösen.
Wie hoch ist der Steuerfreibetrag bei Scalable?
Pro Person bleiben 1.000 Euro Kapitalerträge im Jahr steuerfrei (Sparer-Pauschbetrag), Ehepaare mit Zusammenveranlagung kommen auf das Doppelte. Den passenden Antrag beschreibt unser Text über den Scalable-Freistellungsauftrag.