Scalable Capital Zinsen: Sätze, Verlauf und Berechnung 2026
Zinsen gibt es bei Scalable Capital im Oktober 2026 auf zwei Konten: 2,60 Prozent variabel auf dem Tagesgeld und 3,00 bis 3,25 Prozent fest auf dem Festgeld. Das Abwicklungskonto des Brokers bringt dagegen seit April 2026 nichts mehr. Hier steht, wie sich die Sätze seit 2025 entwickelt haben, wie die Bank rechnet und was nach Steuern übrig bleibt. Stand: Oktober 2026.
Wer ein Depot bei Scalable Capital führt, muss heute selbst entscheiden, wo freies Geld liegt. Bis Ende März 2026 verzinste der Neobroker Guthaben automatisch auf dem Abwicklungskonto für Wertpapiergeschäfte. Inzwischen gelten getrennte Produkte mit eigenen Regeln, und ohne aktive Umbuchung bleibt das Geld unverzinst. Alle Angaben in diesem Artikel stammen aus der Zinsübersicht, den Produktseiten, dem Hilfe-Center und den Kundendokumenten von Scalable Capital mit Stand September 2026, abgerufen am 5. Oktober 2026.
Zinsen bei Scalable in Kürze
- Tagesgeld: variabler Satz von 2,60 % p.a. auf das gesamte Guthaben, Zinsgutschrift jeden Monat.
- Festgeld: 3,00 % für 12 Monate, 3,25 % für 24 Monate, fest für die Laufzeit.
- Brokerkonto: 0 % seit 1. April 2026.
- Modell: FREE und PRIME+ bekommen denselben Satz, PRIME+ ändert nur Verwahrung und Einlagensicherung.
Welche Konten Zinsen bringen und welche nicht
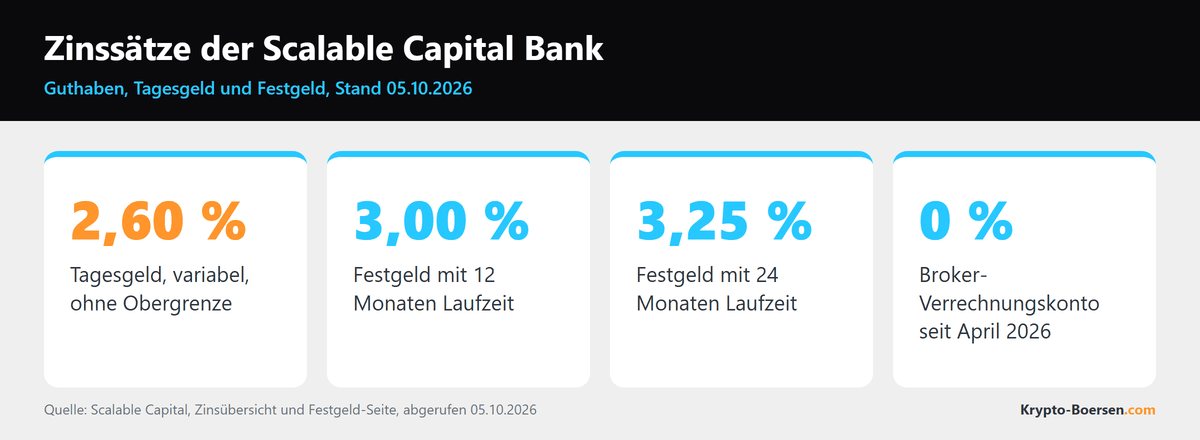
Drei Kontoarten kommen bei Scalable Capital für Bargeld in Frage, nur zwei davon zahlen Zinsen. Die Konditionen im Vergleich, laut Zinsübersicht und Festgeld-Seite am 5. Oktober 2026:
| Konto | Zinssatz | Art | Verfügbarkeit |
|---|---|---|---|
| Tagesgeldkonto | 2,60 % p.a. | variabel | täglich |
| Festgeldkonto 12 Monate | 3,00 % p.a. | fest | erst zum Laufzeitende |
| Festgeldkonto 24 Monate | 3,25 % p.a. | fest | erst zum Laufzeitende |
| Broker-Verrechnungskonto | 0 % p.a. | – | täglich, für Orders |
Das Tagesgeld angebot gilt ohne Obergrenze und ohne Mindestbetrag, Gebühren für die Kontoführung fallen nicht an. Neu ist das Festgeld-Angebot, das es erst seit September 2026 gibt. Beim Festgeldkonto beginnt die Anlage bei 1 Euro, nach oben ist die Summe ebenfalls offen. Wie das Scalable Tagesgeld im Alltag funktioniert, beschreibt unser Ratgeber zum Scalable Tagesgeld.
Zinsverlauf: vom Brokerkonto zum eigenen Zins angebot
Der heutige Aufbau ist jung. Die wichtigsten Stationen laut Pressemitteilungen und Zinsübersicht:
- September 2025: Zur Vollbanklizenz bestätigt Scalable 2 Prozent variabel auf Guthaben, so viel wie der damalige EZB-Einlagenzins. Ab 1. Oktober 2025 gilt der Satz mit PRIME+ unbegrenzt, im Modell FREE bis 100.000 Euro.
- 16. März 2026: Start des separaten Tagesgeldkontos mit 2,50 Prozent für Neukunden und Bestandskunden. Die EZB zahlte zu diesem Zeitpunkt 2,00 Prozent auf Einlagen.
- 31. März 2026: Letzter Tag mit Zinsen auf dem Abwicklungskonto des Brokers.
- 1. September 2026: Der variable Satz steigt auf 2,60 Prozent, gleichzeitig startet das Festgeld.
Für Bestandskunden bedeutet der Wechsel: Wer sein Guthaben nach dem 31. März einfach beim Broker liegen ließ, verzichtet seitdem auf Zinsen. Angekündigt hatte Scalable das Ende der alten Verzinsung zusammen mit dem neuen Tagesgeldangebot am 16. März.
Wovon die Höhe der Zinsen abhängt
Laut Hilfe-Center von Scalable Capital orientiert sich die Verzinsung an den Verhältnissen am Geld- und Kapitalmarkt und am Einlagenzins der EZB. Die Scalable Capital Bank und die Partnerbanken dürfen den variablen Satz jederzeit erhöhen oder senken. Zur Einordnung führt die Zinsübersicht den EZB-Hauptrefinanzierungssatz: 2,15 Prozent ab 10. September 2025, 2,40 Prozent ab 17. Juni 2026 und 2,65 Prozent ab 16. September 2026.
Steigen die Marktzinsen, hat die Scalable Capital Bank Spielraum nach oben; fallen sie, sinkt im Fall des Tagesgeldes meist auch dessen Satz. Für Anleger heißt das: Die Tagesgeldzinsen von heute sind kein Versprechen für die nächsten zwölf Monate. Das Festgeld ist davon ausgenommen. Sein Zins steht beim Abschluss für die gesamte Laufzeit fest, neue Anlagen bekommen den Satz, der am Tag der Eröffnung in der App angezeigt wird.
Einen Unterschied zwischen den Preismodellen gibt es beim Zinssatz nicht. FREE und PRIME+ erhalten beide 2,60 Prozent, Bestandskunden ebenso wie Neukunden. Das Abo PRIME+ (4,99 Euro pro Monat) verändert nur die Verteilung des Guthabens und damit den Schutz durch die Einlagensicherung. Im Vergleich zu Angeboten, die nur für Neukunden gelten, sind die Konditionen damit für alle gleich.
So berechnet Scalable die Zinsen
Für das Tagesgeld nutzt Scalable Capital die Methode act/act. Maßgeblich ist der Kontostand am Ende jedes Tages, die Formel lautet: Guthaben mal Zinssatz mal Anlagetage, geteilt durch 365 oder 366 im Schaltjahr. Die Summe des Monats wird am ersten Kalendertag des Folgemonats gutgeschrieben und von da an mitverzinst. Beim Festgeld fließt die Zahlung dagegen erst am Laufzeitende, ohne Zinseszins.
Zinsen aktivieren: so kommt das Geld aufs Zinskonto
Automatisch fließt nichts. Der Kunde eröffnet das Tagesgeldkonto in der App unter “Neues Produkt hinzufügen” und bucht Geld vom Broker oder per Überweisung vom Referenzkonto dorthin. Interne Umbuchungen gehen in Echtzeit, die Verzinsung beginnt sofort.
Ein Festgeld setzt ein aktives Verrechnungs- oder Tagesgeldkonto voraus und wird per Einmalzahlung aus einem dieser Konten befüllt. Wer Wertpapiere oder ETFs kaufen will, bucht das Guthaben zurück zum Broker, was ebenfalls in Echtzeit geht. Daneben führt die Zinsübersicht noch Sollzinsen für den Wertpapierkredit Credit, der hier kein Thema ist.
Steuern auf Zinsen bei Scalable
Zinsen sind Einkünfte aus Kapitalvermögen. Nach § 32d EStG beträgt die Abgeltungsteuer 25 Prozent, dazu kommen 5,5 Prozent Solidaritätszuschlag auf die Steuer und gegebenenfalls Kirchensteuer. Scalable Capital behält diese Beträge bei Kunden mit Wohnsitz in Deutschland automatisch ein, beim Tagesgeld mit jeder Zinsgutschrift, beim Festgeld am Laufzeitende.
Steuerfrei bleiben über den Sparer-Pauschbetrag 1.000 Euro, bei gemeinsamer Veranlagung von Ehepaaren 2.000 Euro. Ein bei Scalable hinterlegter Freistellungsauftrag gilt für alle Konten. Wie man ihn anlegt, zeigt unsere Anleitung zum Scalable Capital Freistellungsauftrag. Scalable erbringt nach eigenem Hinweis keine Steuerberatung; im Zweifel klären Finanzamt oder Steuerberater den eigenen Fall.
Wie sicher die verzinsten Guthaben sind
Hohe Zinsen nützen wenig ohne Schutz des Guthabens. Die Scalable Capital Bank mit Sitz in München ist seit September 2025 ein Kreditinstitut unter Aufsicht der BaFin und der Deutschen Bundesbank, in der BaFin-Datenbank als CRR-Kreditinstitut geführt. Bankeinlagen sichert das Gesetz bis 100.000 Euro je Sparer und Haus ab, bei der Scalable Capital Bank selbst über die Entschädigungseinrichtung deutscher Banken.
Wie weit der Schutz reicht, entscheidet die Verteilung. Mit PRIME+ streut Scalable Capital das Guthaben über das eigene Institut und vier Partnerhäuser, sodass der gesetzliche Schutz bis zum Fünffachen der Grenze reicht. Höhere Summen landen bei Banken, die einer freiwilligen Absicherung wie dem Einlagensicherungsfonds des Bundesverbandes deutscher Banken angeschlossen sind.
Ohne PRIME+ kann das Geld auch in Geldmarktfonds liegen, über die Verteilung entscheidet dann die Bank. Für Geldmarktfonds gilt keine Einlagensicherung, sondern die OGAW-Schutzstandards; Geldmarktfonds sind Sondervermögen und von einer Insolvenz des Anbieters getrennt. Festgeld liegt dagegen immer als Bankeinlage mit gesetzlicher Einlagensicherung bei Scalable oder einer Partnerbank. Technisch sichert die Bank Zugänge per Zwei-Faktor-Authentifizierung und verschlüsselter Übertragung, zertifiziert nach ISO 27001. Wer alles zur Einlagensicherung im Detail nachlesen will, findet die Partnerbanken und ihre Sicherungssysteme im Ratgeber zur Einlagensicherung.
Zinsen und Depot bei einem Anbieter
Für Sparer, die nebenbei investieren, ist die Kombination praktisch: Geld wartet verzinst auf dem Tagesgeld und wandert bei Bedarf in Sekunden zum Broker. Das separate Zinskonto mit eigener IBAN trennt Sparen und Handel sauber. Wer ein Konto für die Geldanlage möchte, kann es online bei Scalable Capital eröffnen. Variable Zinsen können jederzeit fallen, und investiertes Geld unterliegt Kursschwankungen; der Text ersetzt keine Anlageberatung. Einen Gesamteindruck des Anbieters gibt unser Test zu den Scalable Capital Erfahrungen.
Einordnung: gute Sätze, aber nur mit aktiver Umbuchung
Mit 2,60 Prozent variabel und bis zu 3,25 Prozent fest liegt Scalable im Herbst 2026 nahe am EZB-Hauptrefinanzierungssatz von 2,65 Prozent. Der Preis ist mehr Eigenarbeit: Geld beim Broker bleibt unverzinst, und wer feste Zinsen will, bindet sich für 12 oder 24 Monate. Für die meisten Sparer ist eine Aufteilung zwischen beiden Konten der pragmatische Weg, bei sechsstelligen Summen mit Blick auf die Einlagensicherung je Bank.
Häufige Fragen zu Zinsen bei Scalable Capital
Welche Zinssätze gelten bei Scalable aktuell?
Jährlich 2,60 Prozent auf dem Tagesgeld, 3,00 Prozent auf Festgeld mit 12 Monaten und 3,25 Prozent mit 24 Monaten, Stand Oktober 2026.
Gibt es Zinsen auf dem Verrechnungskonto?
Nein. Seit dem 1. April 2026 liegt der Satz bei 0 Prozent, verzinst werden nur noch das Tagesgeld- und das Festgeldkonto.
Hat Scalable die Zinsen erhöht?
Ja, zum 1. September 2026 stieg der variable Satz von 2,50 auf 2,60 Prozent. Am selben Tag kam das Festgeld hinzu.
Wann zahlt Scalable die Zinsen aus?
Tagesgeldzinsen am ersten Kalendertag jedes Monats, Festgeldzinsen am Ende der Laufzeit zusammen mit dem Anlagebetrag.
Bekommen Bestandskunden dieselben Zinsen wie Neukunden?
Ja. Scalable zahlt allen Kunden denselben Satz und bietet keinen befristeten Aktionszins für Neukunden an.
Mit * markierte Links sind Werbelinks: Eröffnest du darüber ein Konto, erhalten wir eine Provision. Für dich entstehen keine Mehrkosten.
Kryptowährungen sind sehr schwankungsanfällig. Dieser Artikel ist keine Anlageberatung.