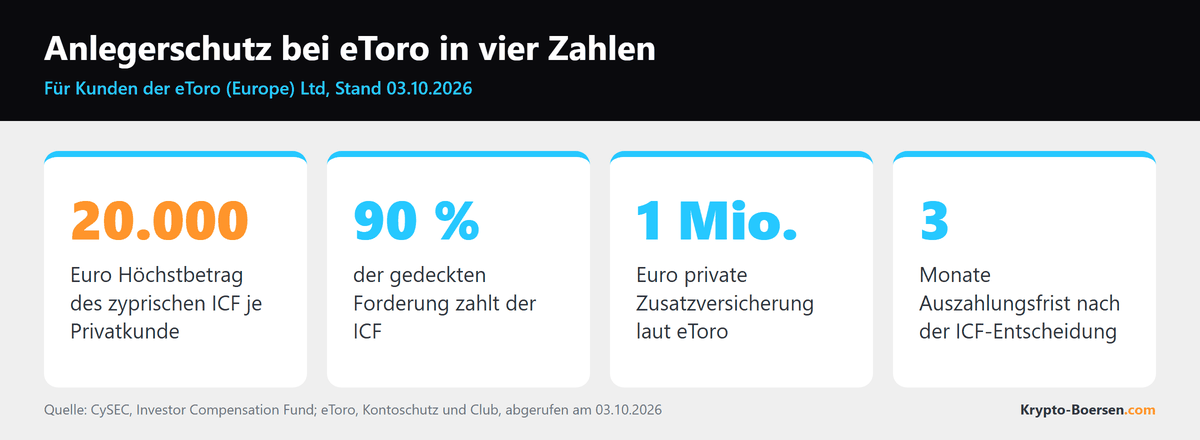
Eine eToro Einlagensicherung wie bei deutschen Banken mit 100.000 Euro gibt es nicht, denn eToro ist keine Bank, sondern ein Online Broker. Geschützt sind Anleger trotzdem: Kundengelder liegen getrennt vom Firmenvermögen, der zyprische Anlegerentschädigungsfonds ICF zahlt im Ernstfall bis 20.000 Euro, und eToro nennt eine private Zusatzversicherung bis 1 Million. Dieser Ratgeber erklärt, wie die einzelnen Schutzebenen funktionieren und wo ihre Grenzen liegen. Stand: Oktober 2026.
- Mindesteinlage: 50€
- Max. Hebel: 1:30
- Gebühren: 1%
Die Frage nach der Sicherheit des eigenen Geldes stellt sich bei jedem Broker spätestens, wenn eine größere Summe auf dem Konto liegt. Bei eToro kommt hinzu, dass Nutzer aus Deutschland mit einer Gesellschaft in Zypern Verträge schließen, dass Aktien, CFDs und Kryptowährungen nebeneinander im Depot liegen und dass jede Anlageklasse anders geschützt ist. Wer das System einmal verstanden hat, kann sein Kapital bewusst verteilen. Gedacht ist dieser Ratgeber für Anleger, die bei eToro bereits Aktien, ETFs, CFDs oder Kryptowährungen halten oder gerade ein Konto eröffnen wollen.
Einlagensicherung bei eToro: das Wichtigste im Überblick
- Kein gesetzlicher Bankenschutz von 100.000 Euro, weil eToro keine Bank ist.
- Anlegerentschädigung ICF: 90 Prozent der Forderung, höchstens 20.000 Euro je Privatkunde.
- Kundengelder liegen auf getrennten Konten, Partnerbanken sind unter anderem Coutts, Deutsche Bank und J.P. Morgan.
- Private Zusatzversicherung über Lloyd’s of London bis 1 Million Euro laut eToro.
- Kryptowährungen fallen nicht unter den ICF; sie verwahrt eToro unter einer MiCA-Lizenz.
Gibt es bei eToro eine Einlagensicherung?
Quelle: CySEC, Investor Compensation Fund; eToro, Kontoschutz und Club, abgerufen am 03.10.2026
Nicht im Sinne einer Bank. Die gesetzliche Absicherung von 100.000 Euro je Kunde gilt für Einlagen bei Kreditinstituten. eToro ist ein Wertpapierdienstleister und Krypto-Anbieter; den Vertrag schließen deutsche Kunden mit der zyprischen eToro (Europe) Ltd. Für Wertpapierfirmen sieht das EU-Recht stattdessen eine Anlegerentschädigung vor, in Zypern ist das der Investor Compensation Fund (ICF).
Der Unterschied ist mehr als Wortklauberei. Die Bankenabsicherung schützt Guthaben, wenn eine Bank pleitegeht. Die Anlegerentschädigung springt ein, wenn ein Broker Gelder oder Wertpapiere seiner Kunden nicht mehr herausgeben kann, etwa weil sie veruntreut wurden. Solange eToro die Kundengelder korrekt getrennt verwahrt, bekommen Anleger ihr Vermögen im Insolvenzfall in der Regel aus diesem getrennten Bestand zurück; der ICF ist die letzte Absicherung.
Wer reguliert eToro? CySEC, MiCA und weitere Aufsichten
Die eToro (Europe) Ltd besitzt eine Zulassung der zyprischen Cyprus Securities and Exchange Commission (CySEC) mit der Nummer 109/10. Über den EU-Pass darf sie ihre Dienste auch in Deutschland anbieten. Seit Januar 2025 hält das Unternehmen zusätzlich eine Lizenz nach der europäischen Kryptoverordnung MiCA, die den Handel mit Kryptowährungen und deren Verwahrung im Europäischen Wirtschaftsraum abdeckt.
Für weitere Konzerngesellschaften gelten eigene Aufsichten: die eToro (UK) Ltd unter der britischen Financial Conduct Authority, die eToro Money Malta Ltd unter der Malta Financial Services Authority. Für deutsche Anleger maßgeblich sind die zyprische CySEC und die EU-Regeln. Auf der Plattform handeln Anleger Aktien, ETFs, Rohstoffe, Währungen und Kryptowährungen, dazu kommen Social Trading und Copy Trading; Kontoeröffnung und Demokonto sind kostenlos. Seit der Gründung 2007 hat sich eToro als Multi Asset Plattform mit Social Trading Funktion einen Namen gemacht; die Regulierung ist der Grund, warum der Anbieter strenge Vorgaben zur Verwahrung von Kundengeldern einhalten muss.
Der Anlegerentschädigungsfonds ICF im Detail
Der Investor Compensation Fund wurde auf Grundlage des zyprischen Gesetzes 144(I)/2007 eingerichtet. Alle zyprischen Wertpapierfirmen sind Mitglied, auch eToro. Die Regeln laut CySEC:
| Punkt | Regel des ICF |
|---|---|
| Höhe | 90 Prozent der gedeckten Forderungen, höchstens 20.000 Euro je Kunde |
| Berechnung | alle Forderungen gegen das Mitglied zusammen, unabhängig von Kontenzahl und Währung |
| Berechtigt | nur nicht-professionelle Kunden, natürliche wie juristische Personen |
| Gedeckt | Gelder, die nicht zurückgezahlt werden, und Finanzinstrumente, die nicht zurückgegeben werden |
| Fristen | Antrag mindestens 5 Monate nach Bekanntmachung, Auszahlung binnen 3 Monaten nach Entscheidung |
Zum Vergleich: In Deutschland sichert die Entschädigungseinrichtung der Wertpapierhandelsunternehmen ebenfalls 90 Prozent bis 20.000 Euro ab. Der Schutz über den ICF ist also nicht schlechter als bei einem deutschen Wertpapierinstitut ohne Banklizenz, aber deutlich geringer als der Schutz eines Bankguthabens.
Trennung der Kundengelder: was im Insolvenzfall passiert
Der wichtigste Schutz ist nicht der Fonds, sondern die Trennung. Laut eToro verbieten die Vorschriften dem Unternehmen, Kundengelder für eigene Zwecke zu verwenden. Alle Einzahlungen liegen auf separaten Konten getrennt vom Firmenvermögen; als Partnerbanken nennt eToro Coutts, die Deutsche Bank und J.P. Morgan.
Für den Fall einer Insolvenz beschreibt eToro ein klares Verfahren: Ein beauftragter Liquidator verwaltet die Auflösung des Unternehmens und die Verteilung an die Nutzer. Da Kundengelder und Wertpapiere getrennt sind, gehören sie nicht zur Insolvenzmasse. Nur wenn dieser getrennte Bestand nicht ausreicht, greift der regulatorische Schutz durch den ICF. Laut eToro gibt es dabei keinen Unterschied zwischen Kunden mit echten Aktien und Kunden mit CFD Konten; entschädigt wird nach den örtlichen Vorschriften.
Was passiert, wenn eine Partnerbank pleitegeht?
Diesen Fall regelt der ICF nicht. eToro verweist darauf, dass alle Kundengelder bei Banken der höchsten Bonitätsklasse unter strenger Aufsicht liegen. Grundsätzlich können Einlagen bei Partnerbanken durch das nationale Einlagensicherungssystem des Bankstandorts gedeckt sein. Ob und in welcher Höhe das für Guthaben auf den Treuhandkonten von eToro gilt, hängt vom Recht des Sitzlandes der Bank ab. Eine Garantie von 100.000 Euro je Kunde lässt sich daraus nicht ableiten.
Zusatzversicherung über Lloyd’s of London
Über den gesetzlichen Schutz hinaus nennt eToro eine private Versicherung. Laut der Seite zum Kontoschutz deckt sie für Nutzer mit größeren Guthaben Verluste bis zu 1 Million Euro, australische Dollar oder US-Dollar ab. Auf der Seite des eToro Club heißt es, die Gelder seien über den Spezialversicherer Lloyd’s of London bis 1 Million kostenlos abgesichert.
Wichtig: Diese Versicherung ist eine freiwillige Leistung von eToro, kein gesetzlicher Anspruch. Die genauen Bedingungen, etwa welche Schäden gedeckt sind und in welcher Reihenfolge sie greift, stehen in den Vertragsunterlagen und nicht auf den Werbeseiten. Wer sich darauf verlassen möchte, sollte die Details beim Kundendienst erfragen.
Schutz je Anlageklasse: Aktien, CFDs, Krypto und Guthaben
Wie gut eine Position abgesichert ist, hängt davon ab, was im Depot liegt. Die Übersicht fasst die Regeln zusammen, Stand Oktober 2026:
| Anlage | Rechtliche Stellung | Schutz bei Insolvenz von eToro |
|---|---|---|
| Echte Aktien und ETFs | Finanzinstrumente, getrennt verwahrt | Herausgabe aus dem getrennten Bestand, ICF bis 20.000 Euro |
| Aktien CFDs, Krypto CFDs | Derivate, nur ein Vertrag mit eToro | Forderung auf den Positionswert, ICF bis 20.000 Euro |
| Kryptowährungen | Kryptowerte nach MiCA | getrennte Verwahrung, kein ICF |
| Barguthaben im Handelskonto | Kundengelder auf Treuhandkonten | Rückzahlung aus Treuhandkonten, ICF bis 20.000 Euro |
| Währungskonto in Euro | über eToro Money Malta | getrennte Sicherung nach maltesischem Recht, kein ICF |
Echte Aktien und ETFs
Wer Aktien oder ETFs ohne Hebel kauft, erwirbt echte Wertpapiere, die eToro für den Kunden verwahrt. Sie gehören dem Anleger und sind vom Vermögen des Brokers getrennt. Im Insolvenzfall werden sie herausgegeben oder auf einen anderen Broker übertragen. Das ist der stärkste Schutz, den ein Depot bei eToro bietet.
CFD-Handel mit Hebel
Beim CFD Handel besitzt der Anleger keinen Basiswert, sondern einen Vertrag mit eToro über die Kursdifferenz. Geht eToro pleite, bleibt eine Forderung auf den Wert der offenen Positionen. Hier spielt der ICF eine größere Rolle. Unabhängig davon gilt: Bei CFDs verlieren die meisten Privatkunden Geld, laut eToro 51 Prozent der Konten. Das ist ein Marktrisiko, gegen das kein Fonds und keine Versicherung hilft.
Kryptowährungen und Krypto Assets
Der ICF deckt Gelder und Finanzinstrumente. Kryptowährungen wie Bitcoin gelten nach europäischem Recht nicht als Finanzinstrumente, sondern als Kryptowerte nach MiCA. Für sie gibt es keine Anlegerentschädigung. Die MiCA-Verordnung schreibt aber vor, dass Krypto-Dienstleister die Kryptowerte ihrer Kunden getrennt vom eigenen Vermögen verwahren. Frühere Angaben, eToro wickle das Kryptogeschäft in Deutschland über Partnerfirmen ab, sind mit der MiCA-Lizenz von 2025 überholt.
Guthaben im Euro-Währungskonto
Das Währungskonto mit Visa-Karte läuft über die eToro Money Malta Ltd, die als Finanzinstitut von der maltesischen Aufsicht zugelassen ist. Solche Zahlungsdienstleister müssen Kundengelder getrennt absichern, einen Schutz wie für Bankeinlagen gibt es dafür aber ebenfalls nicht. Wer größere Summen parkt, sollte das berücksichtigen.
Sicherheit im Alltag: Zinsen, Auszahlungen und Zugang
Wie gut das eigene Geld geschützt ist, hängt auch vom Verhalten auf der Plattform ab. Drei Punkte verdienen im Alltag Aufmerksamkeit.
Zinsen verleiten zum Parken
eToro zahlt Nutzern aus der EU Zinsen auf nicht investiertes Guthaben in US-Dollar, je nach Kontostufe 3 bis 3,80 Prozent pro Jahr. Das macht es attraktiv, größere Summen auf dem Handelskonto liegen zu lassen. Gerade dieses Bargeld ist aber schwächer geschützt als bei einer Bank. Wer die Zinsen nutzt, sollte die Höhe des Guthabens im Blick behalten und den Schutz von höchstens 20.000 Euro über den ICF einkalkulieren.
Einzahlungen und Auszahlungen
Bei Einzahlungen und Auszahlungen lohnt ein Blick auf die Kosten: Für Auszahlungen vom USD-Konto fallen 5 US-Dollar Gebühren an, vom Euro-Währungskonto keine. Regelmäßige Auszahlungen von Gewinnen senken das Guthaben, das im Ernstfall nur begrenzt geschützt ist.
Zugang zur App und zum Konto
Neben einer Pleite des Brokers gibt es ein zweites Risiko: fremden Zugriff auf das Konto. eToro empfiehlt Zwei-Faktor-Code per SMS oder Anruf, ein langes Passwort aus mindestens zehn Zeichen und in der App das Entsperren per Gesichts- oder Fingerabdruckerkennung. Bei Verdacht auf Missbrauch hilft der Live Chat des Kundendienstes. Wer die Plattform erst kennenlernen will, kann im Demokonto ohne echtes Geld üben und erste Erfahrungen sammeln, bevor Kapital auf dem Konto liegt.
So können Anleger ihr Risiko bei eToro senken
Die gesetzlichen Schutzmechanismen lassen sich nicht ändern, die eigene Aufstellung schon. Einige einfache Grundsätze helfen:
- Echte Werte bevorzugen: Aktien und ETFs ohne Hebel sind besser geschützt als CFDs.
- Kein Geld parken: Größere Barbeträge, die nicht investiert werden, gehören eher auf ein gesichertes Bankkonto.
- Verteilen: Sehr große Vermögen auf mehrere Broker und Banken aufteilen.
- Belege sichern: Kontoauszüge und Jahresberichte regelmäßig herunterladen.
- Konto absichern: Zwei-Faktor-Code aktivieren; gegen gestohlene Zugangsdaten hilft keine Entschädigung.
Wie seriös der Anbieter insgesamt ist und wie der Zwei-Faktor-Schutz funktioniert, steht im Beitrag Wie sicher ist eToro. Wie Geld sicher zurück aufs Bankkonto kommt, zeigt der Ratgeber zu eToro Auszahlungen. Kosten und Gebühren für Einzahlungen und Auszahlungen erklärt der Beitrag zu den eToro Gebühren, die Gesamtbewertung unser eToro Test.
Wer eToro mit diesem Wissen nutzen möchte, findet das Angebot direkt beim Broker eToro.
Risikohinweis: 51 % der Konten von Kleinanlegern verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.
Wie gut der Schutz bei eToro wirklich ist
eToro bietet den Schutz, den das EU-Recht für Wertpapierfirmen vorsieht: getrennte Kundengelder, eine Anlegerentschädigung bis 20.000 Euro und zusätzlich eine private Versicherung. Für Aktien und ETFs ist das solide, für Barguthaben schwächer als bei einer Bank, für Kryptowährungen gilt nur die getrennte Verwahrung nach MiCA. Wer bei eToro investiert, sollte größere Barbeträge nicht dauerhaft auf dem Konto liegen lassen.
Häufige Fragen zu Insolvenz, Krypto und Bankpartnern bei eToro
Was passiert, wenn eToro pleite geht?
Ein Liquidator verteilt die getrennt verwahrten Kundengelder und Wertpapiere an die Nutzer, sie gehören nicht zur Insolvenzmasse. Reicht das nicht, zahlt der zyprische ICF 90 Prozent der offenen Forderung, höchstens 20.000 Euro je Privatkunde.
Gibt es bei eToro eine Einlagensicherung von 100.000 Euro?
Nein. Der gesetzliche Schutz von 100.000 Euro gilt für Einlagen bei Banken. eToro ist ein Wertpapier- und Kryptodienstleister; für ihn gilt die Anlegerentschädigung des ICF mit höchstens 20.000 Euro.
Sind Kryptowährungen bei eToro abgesichert?
Nicht über den ICF, denn Kryptowährungen sind keine Finanzinstrumente. eToro muss sie nach der MiCA-Verordnung aber getrennt vom eigenen Vermögen verwahren; im Insolvenzfall gehören sie den Kunden.
Welche Bank steckt hinter eToro?
eToro ist selbst keine Bank. Die Kundengelder liegen auf getrennten Konten bei Partnerbanken; eToro nennt dafür unter anderem Coutts, die Deutsche Bank und J.P. Morgan.
Wo liegt beim Anlegerschutz der Nachteil von eToro?
Für Barguthaben fehlt der Schutz einer Bank, und der ICF zahlt höchstens 20.000 Euro. Kryptowährungen sind gar nicht entschädigt. Wer große Summen anlegt, sollte deshalb vor allem auf echte Wertpapiere setzen und Bargeld nicht dauerhaft bei eToro parken.