Das Scalable Capital Tagesgeld ist ein eigenständiges Zinskonto der Münchner Scalable Capital Bank. Seit 1. September 2026 zahlt es variabel 2,60 Prozent jährlich auf das gesamte Guthaben. Eine Mindesteinlage gibt es nicht, eine Obergrenze ebenso wenig, und das Geld bleibt täglich verfügbar. Dieser Ratgeber erklärt Konditionen, Verwahrung mit und ohne PRIME+, Eröffnung, Steuern und den Abstand zu Trade Republic. Stand: Oktober 2026.
- Keine Mindesteinlage
- EU-Regulierter Broker
- Hohe Sicherheitsstandards
Lange verzinste der Münchner Neobroker, der seit 2025 auch eine Vollbank ist, freies Guthaben direkt auf dem Verrechnungskonto des Depots. Am 16. März 2026 kam ein getrenntes Tagesgeldkonto mit eigener IBAN dazu, zunächst mit 2,50 % p.a. Bestandskunden bekamen bis zum 31. März 2026 noch Zinsen auf das alte Verrechnungskonto, seit April liegt dessen Satz bei 0 Prozent.
Wer heute Zinsen bei Scalable Capital möchte, muss das Guthaben also bewusst umbuchen, für Neukunden wie für Bestandskunden gilt dasselbe Angebot. Ausgewertet haben wir dafür Produktseite, Zinsübersicht, Hilfe-Center und Preisverzeichnis (Fassung September 2026), jeweils am 5. Oktober 2026.
Scalable Tagesgeld: das Wichtigste in Kürze
- Zinssatz: 2,60 % p.a. variabel, für Neukunden und Bestandskunden gleich, kein Lockzins.
- Kein Limit: keine Mindesteinlage, keine Kontoführungsgebühr, verzinst wird jeder Euro.
- Gutschrift: taggenaue Berechnung, Auszahlung der Zinsen am ersten Kalendertag des Folgemonats.
- Verwahrung: ohne PRIME+ bei Banken oder in Geldmarktfonds, mit PRIME+ nur bei Banken.
- Verfügbarkeit: rund um die Uhr, Umbuchung zum Broker in Echtzeit.
Was das Scalable Tagesgeldkonto ausmacht
Das Scalable Tagesgeldkonto ist ein reines Sparkonto: Es nimmt Einlagen auf, verzinst sie und gibt sie jederzeit wieder heraus. Für Wertpapiergeschäfte ist es nicht gedacht. Das Hilfe-Center beschreibt das Verrechnungskonto des Brokers als Konto für Käufe, Verkäufe und Dividenden, das Zinskonto dagegen als Ort für verzinste Bareinlagen.
Ein Kauf von Aktien oder ETFs direkt vom Tagesgeld ist deshalb nicht möglich. Vor jeder Order wird das Guthaben auf das Verrechnungskonto umgebucht, was in Echtzeit geschieht. Wer neu bei Scalable Capital ist, legt zuerst ein Konto mit Depot an und fügt das Zinskonto dann als weiteres Produkt hinzu.
Jeder Kunde kann genau ein Tagesgeldkonto führen. Für Kinder gibt es ein eigenes Kinder-Tagesgeld, das zuerst ein Kinderkonto mit Broker- oder Wealth-Portfolio voraussetzt. Gründer und Co-CEO Erik Podzuweit nannte Zinsen zum Start “das deutlichste Bekenntnis einer Bank an ihre Kunden”.
Konditionen im Überblick: Zinssatz, Gutschrift und Kosten
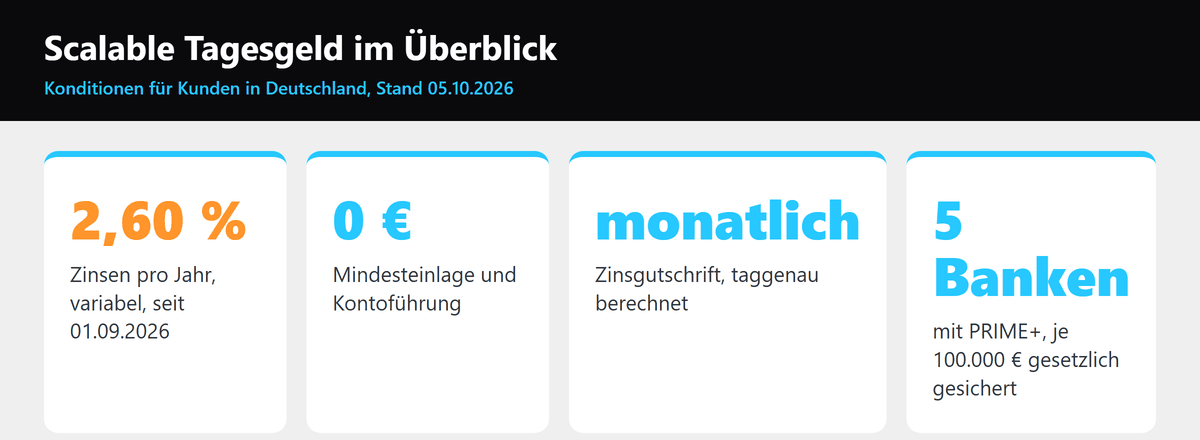
Quelle: Scalable Capital (Produktseite Tagesgeld, Zinsübersicht), abgerufen 05.10.2026
Der Zinssatz von 2,60 % p.a. gilt für alle Kunden und für jeden Euro, in beliebiger Höhe. Scalable Capital betont, dass es sich nicht um einen Aktionszins handelt. Variabel ist er trotzdem, laut Fußnote etwa mit Marktzinsen.
Das Hilfe-Center nennt als Maßstab den Geld- und Kapitalmarkt und den Einlagenzins der EZB. Scalable Capital und die Partnerbanken dürfen den Satz jederzeit anpassen. Wie sich die Höhe der Zinsen seit 2025 entwickelt hat, zeigt unser Beitrag zu den Zinsen bei Scalable Capital.
Die Konditionen des Angebots laut Produktseite und Preisverzeichnis:
| Merkmal | Ohne PRIME+ (FREE) | Mit PRIME+ |
|---|---|---|
| Zins | 2,60 % p.a. variabel | ebenfalls 2,60 % |
| Verzinstes Guthaben | unbegrenzt | unbegrenzt |
| Verwahrung | Scalable, Partnerbanken oder Geldmarktfonds | Scalable und Partnerbanken |
| Gesetzliche Einlagensicherung | Einlagensicherung bis 100.000 € je Bank | fünfmal 100.000 € über fünf Institute |
| Monatlicher Preis des Modells | 0 € | 4,99 € |
Zinsgutschrift und Zinseszins
Scalable Capital rechnet nach act/act, maßgeblich ist der Saldo zum Tagesende. Die Zinsgutschrift landet am ersten Kalendertag des Folgemonats auf dem Konto und wird ab dann selbst verzinst. Diesen Zinseszinseffekt beziffert der Anbieter auf ein Plus von rund 0,2 Prozent der Anlage über fünf Jahre im Vergleich zu einer jährlichen Gutschrift.
FREE oder PRIME+: der Unterschied liegt in der Verwahrung
Wer das kostenlose Modell nutzt, erhält denselben Zins, gibt Scalable Capital aber mehr Freiheit bei der Verteilung. Das Guthaben kann bei Banken mit Einlagensicherung bis 100.000 Euro liegen oder in qualifizierten Geldmarktfonds. Beides ist auch als alleinige Verwahrart möglich, also vollständig bei einer Bank oder einem Fonds, eine feste Quote gibt es nicht.
Mit PRIME+, das monatlich 4,99 Euro kostet, bleibt das Geld immer bei Banken, verteilt auf die Scalable Capital Bank und vier Partnerbanken. So summiert sich der gesetzliche Schutz auf höchstens 500.000 Euro; was darüber hinausgeht, verteilt Scalable Capital auf Banken mit freiwilliger Einlagensicherung. Die aktuelle Aufteilung lässt sich in der App unter dem Punkt Guthabenverteilung in den Produktdetails nachsehen.
Was qualifizierte Geldmarktfonds sind
Im Einsatz sind Geldmarktfonds der Häuser Amundi, BlackRock, DWS und J.P. Morgan. Sie investieren in kurzlaufende Geldmarktpapiere mit einer durchschnittlichen Laufzeit von 60 Tagen. Statt der Einlagensicherung gelten die OGAW-Schutzstandards der EU, unabhängig vom Betrag.
Als Sondervermögen sind die Fondsanteile vor einer Insolvenz von Scalable Capital oder des Fondsanbieters geschützt. Ein kleines Restrisiko bleibt für Anleger, denn Geldmarktfonds sind kein Bankkonto: Erst wenn das Fondsvermögen über 0,20 Prozent abweicht, ändert sich der ausgewiesene Wert.
Wie sicher ist das Scalable Tagesgeld?
Kontoführend ist die Münchner Scalable Capital Bank GmbH. Seit dem 10. September 2025 darf sie mit Erlaubnis der EZB Einlagen annehmen und Kredite vergeben, seither beaufsichtigen BaFin und Deutsche Bundesbank das Institut als Vollbank. Einlagen, die direkt bei Scalable liegen, deckt die Entschädigungseinrichtung deutscher Banken.
Die vier Partnerbanken sind die Deutsche Bank, HSBC Continental Europe, die Münchener Hypothekenbank und die NordLB, jede mit eigenem Sicherungssystem. Für Sparer mit mehr als 100.000 Euro ist PRIME+ deshalb der Hebel, um die Sicherheit der Einlagen durch Verteilung zu vervielfachen. Im Gratismodell hängt die Sicherheit davon ab, wo das Geld liegt: Bei einer einzelnen Bank greift die Einlagensicherung bis zur gesetzlichen Grenze, in Geldmarktfonds gelten stattdessen die Regeln für Sondervermögen. Welche Sicherungseinrichtung für welche Bank zuständig ist und was im Insolvenzfall passiert, steht ausführlich in unserem Beitrag zur Scalable Capital Einlagensicherung.

- Mindesteinzahlung: keine, Sparplan ab 1 €
- Tagesgeld: 2,60 % p.a., FREE und PRIME+
- Order: 0,99 €, mit PRIME+ ab 0 €
Tagesgeldkonto eröffnen und Geld einzahlen
Wer schon ein Konto bei Scalable Capital hat, eröffnet das Tagesgeld laut Hilfe-Center ohne neue Identifizierung in wenigen Schritten:
- Anmelden: Per App oder im Browser einloggen; die App braucht mindestens Version 26.3.
- Produkt wählen: Unter Home den Punkt “Neues Produkt hinzufügen” antippen.
- Tagesgeld bestätigen: “Tagesgeld” auswählen und die kurzen Bestätigungsschritte abschließen.
- Einzahlen: Guthaben vom Broker-Verrechnungskonto umbuchen oder vom Referenzkonto auf die eigene IBAN überweisen.
Interne Umbuchungen sind sofort verfügbar und werden ab dem Eingang verzinst. Eine Echtzeit-Überweisung der Hausbank kommt in Sekunden an, eine gewöhnliche SEPA-Überweisung üblicherweise nach ein oder zwei Bankarbeitstagen. Neukunden ohne Depot durchlaufen zuerst die Kontoeröffnung mit Identifizierung; Schritt für Schritt erklärt sie unser Beitrag Depot bei Scalable Capital eröffnen.
Scalable Tagesgeld oder Trade Republic: der Zinsvergleich
Trade Republic ist der naheliegende Vergleich, weil beide Neobroker Zinsen auf freies Guthaben anbieten und damit klassischen Tagesgeldkonten von Direktbanken Konkurrenz machen. Trade Republic wirbt auf der eigenen Zinsseite mit 2,5 % p.a. auf unbegrenztes Cash und monatlicher Auszahlung, Abruf am 5. Oktober 2026. Scalable Capital liegt damit 0,1 Prozentpunkte darüber.
| Angebot im Oktober 2026 | Scalable Capital | Trade Republic |
|---|---|---|
| Zins pro Jahr | 2,60 % variabel | 2,5 % laut Anbieter |
| Begrenzung | keine | keine (unbegrenztes Cash) |
| Zinszahlung | monatlich | monatlich |
| Kontoform | separates Tagesgeldkonto mit IBAN | Zinsen auf das Cash-Guthaben |
Bei 25.000 Euro macht der Unterschied rechnerisch 25 Euro im Jahr aus, allein wegen des Zinses lohnt ein Wechsel vor allem bei kleineren Summen kaum. Für die Wahl zwischen Trade Republic und Scalable Capital zählen deshalb eher Depot, Handelsplätze, Gebühren und die eigene Anlagestrategie. Unser Test zu Trade Republic ordnet das Angebot des Berliner Neobrokers ein. Beide Tagesgeldkonten sind variabel verzinst, ein höherer Satz von heute ist also keine Zusage für morgen, weder bei Trade Republic noch bei Scalable.
Steuern auf die Tagesgeldzinsen
Zinsen sind Kapitalerträge. Bei in Deutschland steuerpflichtigen Kunden zieht Scalable Capital mit jeder Zinsgutschrift die Abgeltungsteuer samt Soli und, falls fällig, Kirchensteuer ab und überweist sie an das Finanzamt. Ein Freistellungsauftrag (Sparer-Pauschbetrag 1.000 Euro, zusammen veranlagt 2.000 Euro) gilt für alle Konten und Verrechnungskonten zugleich.
Wie er eingerichtet wird, steht im Beitrag zum Scalable Capital Freistellungsauftrag. Scalable selbst leistet keine Steuerberatung.
Für wen sich das Scalable Tagesgeld eignet
Das Konto passt in erster Linie für den Notgroschen, für eine Reserve, die in den nächsten Monaten gebraucht wird, und für Vermögen, das auf einen Einstieg an der Börse wartet. Wer über Scalable Capital mit Aktien, ETFs, Derivaten oder Kryptowährungen in Form von Krypto-ETPs handelt, hat das Guthaben mit einem Fingertipp auf dem Verrechnungskonto.
Wer dagegen weiß, dass er das Geld ein oder zwei Jahre nicht braucht, kann ein Festgeld mit festem Zins prüfen; die Bedingungen erklärt unser Beitrag zum Scalable Festgeld.
Das Angebot lässt sich direkt beim Anbieter Scalable Capital eröffnen. Der Zins ist variabel und kann sinken, und wer das Geld später investiert, trägt die Kursrisiken der Wertpapiere bis hin zu Verlusten; dieser Überblick ist keine Anlageberatung.
Unser Urteil: solides Zinskonto ohne Lockangebot
2,60 Prozent ohne Begrenzung, ohne Mindesteinlage und ohne Neukundenbedingung machen das Tagesgeld zu einem fairen Parkplatz für Geld. Der Haken liegt im Detail: Ohne PRIME+ kann das Guthaben in Geldmarktfonds statt auf Bankkonten liegen, und der Zins folgt dem Markt. Wer größere Summen parkt, sollte die 4,99 Euro für PRIME+ gegen die zusätzliche Einlagensicherung abwägen.
Häufige Fragen zu Scalable Tagesgeld
Wie viel Zinsen zahlt Scalable auf Tagesgeld?
Seit dem 1. September 2026 zahlt Scalable 2,60 Prozent im Jahr, variabel und ohne Obergrenze. Von März bis August 2026 lag der Satz bei 2,50 Prozent.
Ist das Tagesgeld bei Scalable sicher?
Gesetzlich gedeckt sind 100.000 Euro pro Institut; wer PRIME+ bucht, kommt über fünf Institute auf das Fünffache. Im Gratismodell sind auch Geldmarktfonds möglich, für die OGAW-Schutzstandards statt Einlagensicherung gelten.
Was kostet das Scalable Tagesgeldkonto?
Kontoführung und Eröffnung kosten nichts. Nur wer PRIME+ wählt, zahlt dafür monatlich 4,99 Euro.
Wie bekomme ich Zinsen auf mein Scalable-Guthaben?
Das Tagesgeldkonto muss unter “Neues Produkt hinzufügen” eröffnet und das Geld aktiv dorthin gebucht werden. Das Verrechnungskonto ist seit April 2026 unverzinst.
Wann werden die Zinsen gutgeschrieben?
Am ersten Kalendertag jedes Monats für den Vormonat, direkt auf das Zinskonto. Berechnet wird täglich auf den Kontostand zum Tagesende.