Vermögenswirksame Leistungen lassen sich über Scalable Capital nicht anlegen, das stellt das Hilfe-Center des Brokers ausdrücklich klar. VL sind Geld vom Arbeitgeber, das nach dem Fünften Vermögensbildungsgesetz direkt in einen dafür zugelassenen VL-Vertrag fließen muss, etwa einen VL-Fondssparplan oder Bausparvertrag. Wer seine VL mit ETFs ansparen will, braucht dafür einen eigenen VL-Vertrag bei einem anderen Anbieter; das Scalable-Depot kann daneben weiterlaufen. Stand: Oktober 2026.

- Mindesteinzahlung: keine, Sparplan ab 1 €
- Tagesgeld: 2,60 % p.a., FREE und PRIME+
- Order: 0,99 €, mit PRIME+ ab 0 €
Viele Arbeitnehmer bekommen jeden Monat einen Zuschuss vom Chef, der nur darauf wartet, angelegt zu werden. Wer ohnehin einen ETF-Sparplan bei Scalable Capital führt, will die vermögenswirksamen Leistungen naheliegenderweise auf dasselbe Konto lenken. Das scheitert an den Regeln des Gesetzes und am Angebot des Brokers.
In diesem Artikel steht, was VL sind, wie die staatliche Förderung funktioniert und wie Scalable-Kunden das Geld vom Arbeitgeber trotzdem sinnvoll nutzen. Grundlage sind das Fünfte Vermögensbildungsgesetz, die Verbraucherinformation der BaFin und das Hilfe-Center von Scalable Capital, abgerufen am 5. Oktober 2026.
VL bei Scalable Capital: die Kernpunkte
- Kein VL-Sparen bei Scalable: Das Hilfe-Center schließt die Anlage vermögenswirksamer Leistungen über Scalable Capital ausdrücklich aus.
- VL-Vertrag nötig: Der Arbeitgeber zahlt die VL direkt in einen Sparvertrag bei einem Kreditinstitut, einer Kapitalverwaltungsgesellschaft oder Bausparkasse ein.
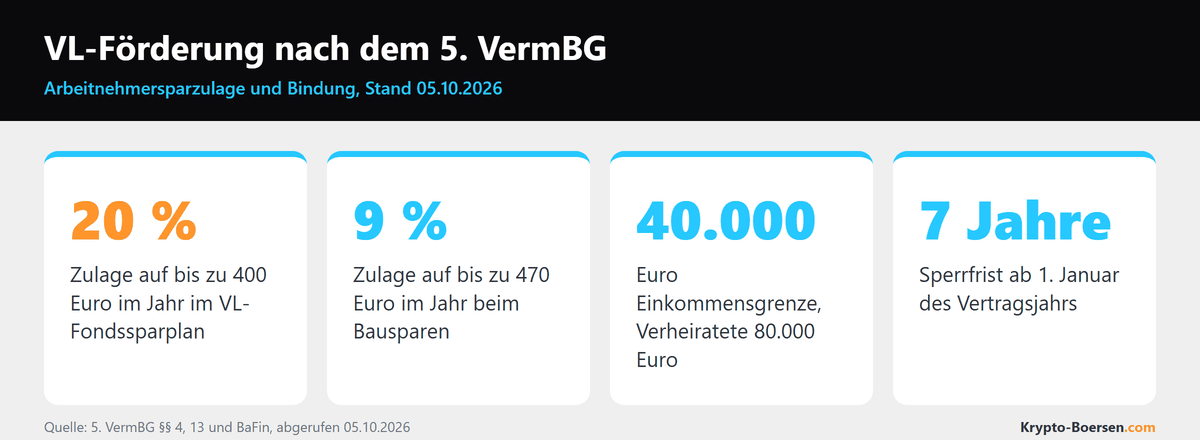
- Staatliche Förderung: 20 Prozent Arbeitnehmersparzulage auf bis zu 400 Euro im Jahr bei VL-Fondssparplänen, 9 Prozent auf bis zu 470 Euro beim Bausparen.
- Einkommensgrenze: 40.000 Euro zu versteuerndes Einkommen, bei Zusammenveranlagung 80.000 Euro.
- Bindung: sechs Jahre Einzahlung, Sperrfrist sieben Jahre ab dem 1. Januar des Vertragsjahrs.
Kein VL-Sparen über Scalable Capital: was der Broker sagt
Quelle: 5. VermBG §§ 4 und 13, BaFin, Hilfe-Center Scalable Capital, abgerufen am 5. Oktober 2026
Auf die Frage, ob sich ein Sparplan auch mit vermögenswirksamen Leistungen bedienen lässt, antwortet das Hilfe-Center von Scalable Capital mit einem klaren Nein: Eine Investition vermögenswirksamer Leistungen über den Broker ist nicht möglich. Das gilt für den Broker wie für die Vermögensverwaltung Wealth. Einen VL-Vertrag, ein VL-Depot oder eine Möglichkeit, den Arbeitgeber direkt einzahlen zu lassen, bietet der Broker nicht an.
Der Grund liegt im Aufbau der VL. Nach § 4 des Fünften Vermögensbildungsgesetzes ist ein VL-Sparvertrag über Wertpapiere ein Vertrag mit einem Kreditinstitut oder einer Kapitalverwaltungsgesellschaft, in den sechs Jahre lang eingezahlt wird und dessen Wertpapiere danach bis zum Ablauf einer Sperrfrist festgelegt bleiben. Ein normaler ETF-Sparplan im Depot erfüllt das nicht: Er lässt sich jederzeit ändern, aussetzen oder verkaufen. Warum es dort keine VL-Produkte gibt, begründet der Broker nicht.
Wichtig für die Praxis: Eine eigene Überweisung vom Girokonto ersetzt die VL nicht. Laut BaFin muss der Arbeitgeber die Beträge direkt in die Anlage einzahlen; selbst überwiesenes Geld wird nicht gefördert. Wer seine VL einfach auf das Konto bei Scalable leiten lassen möchte, verliert damit den Charakter als vermögenswirksame Leistung und jede Förderung.
Was vermögenswirksame Leistungen sind
Vermögenswirksame Leistungen sind Geldleistungen, die der Arbeitgeber für den Arbeitnehmer anlegt, so definiert sie § 2 des Fünften Vermögensbildungsgesetzes. Sie sind Teil des Arbeitslohns und fließen direkt in den VL-Vertrag. Anspruch auf eine Zahlung vom Chef hat, wem der Arbeitsvertrag, ein Tarifvertrag oder eine Betriebsvereinbarung VL zusagt; die Höhe regelt also der jeweilige Tarif oder Vertrag, nicht das Gesetz.
Nach der BaFin können neben Angestellten, Arbeiterinnen, Arbeitern und Auszubildenden auch Beamte, Richter und Soldaten VL erhalten. Für diese Berufe gibt es eine eigene gesetzliche Grundlage. Arbeitnehmer wählen die Anlageform in der Regel selbst und beantragen die VL beim Arbeitgeber.
Auch ohne Zuschuss vom Chef sind VL möglich. Nach § 11 des Gesetzes muss der Arbeitgeber auf schriftliches Verlangen Teile des Lohns vermögenswirksam anlegen, wenn der Arbeitnehmer monatlich mindestens 13 Euro oder vierteljährlich beziehungsweise einmal im Jahr mindestens 39 Euro verlangt. Die Sparrate wird dann vom Gehalt abgezogen und fließt in den VL-Vertrag.
Zahlt der Arbeitgeber nur einen Teil, kann der Arbeitnehmer laut BaFin den Betrag selbst aufstocken, um die volle Förderung zu erreichen. Auch diese Zahlungen laufen über den Arbeitgeber.
Staatliche Förderung: Arbeitnehmersparzulage und Einkommensgrenze
Die staatliche Förderung heißt Arbeitnehmersparzulage. Anspruch besteht nach § 13 des Vermögensbildungsgesetzes, wenn das zu versteuernde Einkommen 40.000 Euro nicht übersteigt, bei zusammen veranlagten Ehepaaren 80.000 Euro. Ihre Höhe hängt von der Anlageform ab. Die Werte laut Gesetz und BaFin, Stand Oktober 2026:
| VL-Anlage | Zulage | geförderter Maximalbetrag pro Jahr | höchste Zulage pro Jahr |
|---|---|---|---|
| VL-Fondssparplan (Aktienanteil mindestens 60 %) | 20 % | 400 € (Verheiratete 800 €) | 80 € (160 €) |
| VL-Bausparvertrag, Baukredittilgung | 9 % | 470 € (Verheiratete 940 €) | 43 € (86 €) |
| VL-Banksparplan | keine | – | – |
Beide Fördersätze lassen sich kombinieren. Wer 400 Euro in einen VL-Fondssparplan und 470 Euro in einen Bausparvertrag lenkt, kommt laut BaFin auf bis zu 123 Euro im Jahr, Verheiratete auf 246 Euro. Beantragt wird die Arbeitnehmersparzulage jährlich mit der Steuererklärung; ausgezahlt wird sie erst, wenn die Sperrfrist abgelaufen ist.
Voraussetzung ist außerdem, dass der Arbeitnehmer in die Übermittlung der Vertragsdaten an das Finanzamt eingewilligt hat. Die Arbeitnehmersparzulage selbst ist steuerfrei und gilt nicht als Arbeitsentgelt.
VL-Sparen im Überblick: Banksparplan, Fondssparplan, Bausparen
Wer VL sparen will, hat laut BaFin vor allem drei Produkte zur Wahl. Sie unterscheiden sich bei Risiko, Förderung durch den Staat und Bindung des Geldes.
Beim VL-Banksparplan fließen die vermögenswirksamen Leistungen sechs Jahre lang auf ein Sparkonto. Danach folgt eine Ruhephase bis zum Ende des Kalenderjahres, erst dann gibt es das angesparte Guthaben samt Zinsen und je nach Vertrag einen Bonus. Abschluss- oder Kontoführungsgebühren fallen nach der BaFin nicht an, und das Guthaben unterliegt der gesetzlichen Einlagensicherung bis 100.000 Euro. Banksparpläne erhalten allerdings keine Arbeitnehmersparzulage.
Der VL-Fondssparplan legt das Geld in Fondsanteile an, bei passenden Produkten auch in ETF-Anteile. Die breite Streuung über viele Aktien bringt Renditechancen, aber auch Kursschwankungen. Welche Gebühren und Grundgebühren für das VL-Depot anfallen, hängt vom Anbieter ab und steht in der Kosteninformation.
Bausparverträge verbinden VL-Sparen mit einem zweckgebundenen Kredit für Wohneigentum; das Sparen ist hier die erste Phase vor dem Darlehen. Neben den 9 Prozent Förderung auf bis zu 470 Euro kann hier die Wohnungsbauprämie hinzukommen: laut BaFin 10 Prozent auf bis zu 700 Euro im Jahr, wenn das zu versteuernde Einkommen 35.000 Euro nicht übersteigt und über die VL hinaus eigene Beiträge eingezahlt werden.
VL mit ETFs: Regeln für den VL-Fondssparplan
Wer VL sparen und die vermögenswirksamen Leistungen am Kapitalmarkt anlegen will, nutzt einen VL-Fondssparplan, etwa auf Aktien-ETFs. Für das Sparen mit ETFs gelten dieselben Regeln wie für klassische Fonds. Damit ein Fonds dafür in Frage kommt, muss der Wert der Aktien nach dem Gesetz mindestens 60 Prozent seines Vermögens ausmachen. Ob ein bestimmter Fonds oder ETF zugelassen ist und welche ETFs zur Auswahl stehen, zeigt der jeweilige VL-Anbieter.
Sechs Jahre lang fließen die VL in die Anlage, danach ruht sie bis zum Ende des siebten Jahres. Die Sperrfrist beginnt am 1. Januar des Jahres, in dem die erste Einzahlung eingeht. Wer vorher über die Fondsanteile verfügt, verliert die staatliche Förderung, außer in Fällen, die § 4 Abs. 4 des Gesetzes ausdrücklich nennt:
- Tod oder völlige Erwerbsunfähigkeit des Sparers oder seines Ehepartners,
- Heirat nach Vertragsabschluss, wenn seit Beginn der Sperrfrist mindestens zwei Jahre vergangen sind,
- Arbeitslosigkeit von mindestens einem Jahr, die zum Zeitpunkt der Verfügung noch besteht,
- Einsatz des Erlöses für eine berufliche Weiterbildung oder die Aufnahme einer selbstständigen Tätigkeit.
Chancen und Risiken liegen nah beieinander. Aktien und Fonds schwanken im Wert, was höhere Renditechancen eröffnet, aber auch Verluste bis hin zu Kurseinbrüchen bringen kann, so die BaFin. Kosten fallen bei VL-Fondssparplänen an; das Basisinformationsblatt und die Kosteninformation vor Vertragsabschluss machen Angebote vergleichbar.
So nutzen Scalable-Kunden ihre VL trotzdem
Wer bei Scalable Capital investiert und VL vom Arbeitgeber bekommt, fährt zweigleisig. Die vermögenswirksamen Leistungen laufen in eine eigene, zugelassene Anlage bei einem VL-Anbieter, der übrige Vermögensaufbau bleibt im Depot beim Broker. In fünf Schritten:
- Anspruch prüfen: Im Arbeitsvertrag, Tarifvertrag oder in der Betriebsvereinbarung nachsehen, ob und in welcher Höhe der Arbeitgeber VL zahlt.
- Anlageform wählen: Für 20 Prozent Zuschuss vom Staat einen VL-Fondssparplan mit ETFs oder Fonds, für 9 Prozent einen Bausparvertrag; ohne Anspruch auf die Zulage kommt auch ein VL-Banksparplan in Frage.
- VL-Vertrag abschließen: bei einer Bank, Fondsgesellschaft oder Bausparkasse, die VL-Sparen anbietet; dort entsteht ein eigenes Konto oder Depot für die VL. Gebühren, Konditionen, Fondsauswahl und Mindestsparrate der Anbieter vorher vergleichen.
- Arbeitgeber informieren: Die Vertragsdaten an den Arbeitgeber geben, damit er das Geld direkt auf das VL-Konto überweist.
- Arbeitnehmersparzulage beantragen: Jedes Jahr mit der Steuererklärung, sofern das Einkommen unter der Grenze liegt.
Parallel kann der eigene ETF-Sparplan beim Broker weiterlaufen und das ETF-Portfolio ergänzen. Sparpläne gibt es dort ab 1 Euro Sparrate, eingerichtet in der App, die Ausführung kostet laut Preis- und Leistungsverzeichnis nichts. Das Besparen von ETFs dort beschreiben wir ausführlich unter Scalable Capital ETF-Sparplan; alle Sparplanarten fasst der Beitrag zum Scalable Capital Sparplan zusammen.
VL-Vertrag oder freier ETF-Sparplan: der Vergleich
Beide Wege lassen sich kombinieren, sie verfolgen aber unterschiedliche Ziele. Der Vergleich zeigt die wichtigsten Unterschiede, Stand Oktober 2026:
| Merkmal | VL-Fondssparplan | ETF-Sparplan bei Scalable |
|---|---|---|
| Wer zahlt ein | Arbeitgeber direkt | der Anleger selbst |
| Staatliche Förderung | bis 80 € pro Jahr, nur unter der Einkommensgrenze | keine |
| Bindung | 6 Jahre Einzahlung, 7 Jahre Sperrfrist | jederzeit änderbar und verkäuflich |
| Auswahl | Fonds mit mindestens 60 % Aktienanteil beim VL-Anbieter | über 2.700 sparplanfähige ETFs, dazu Aktien und Krypto-ETPs |
| Mindestbetrag | Lohnteile ab 13 € im Monat (§ 11 VermBG) | ab 1 € Sparrate |
Das Ergebnis ist eindeutig: Die VL gehören in einen VL-Vertrag, sonst verfällt das Geld vom Chef. Für alles, was darüber hinaus gespart wird, ist ein freier Sparplan auf ETFs flexibler, und die Kontrolle über Sparrate und ETF-Auswahl bleibt beim Anleger. Krypto-ETPs bilden dabei nur Kryptowährungen ab; echte Coins handelt der Broker nicht, Anbieter für den Direktkauf listet unsere Übersicht der Krypto-Broker.
Altersvorsorgedepot ab 2027: Förderung bei Scalable
Eine staatlich geförderte Anlage will Scalable Capital künftig über einen anderen Weg anbieten. Laut Scalable soll das steuerlich geförderte Altersvorsorgedepot nach aktuellem Stand am 1. Januar 2027 starten; Kunden können es schon jetzt ihrem Konto hinzufügen.
Der Broker nennt eine Grundzulage von bis zu 540 Euro im Jahr, 300 Euro je Kind und Jahr sowie gefördert bis zu 1.800 Euro Eigenbeitrag. Das Geld ist bis zum Ruhestand gebunden; die Auszahlung beginnt ab 65, eine frühe Entnahme kostet die Förderung.
Mit vermögenswirksamen Leistungen hat das nichts zu tun: Hier zahlt nicht der Arbeitgeber, der Staat fördert das eigene Geld des Sparers mit Zulagen. Es handelt sich um private Altersvorsorge, die laut Scalable ab 2027 die Riester-Rente ablöst; bestehende Riester-Verträge laufen weiter. Weil die Angaben auf einer Reform beruhen, die erst 2027 greifen soll, können sich Details noch ändern.
Wer das Depot neben dem VL-Sparen für die eigene Geldanlage nutzen will, eröffnet es direkt bei Scalable Capital. Wer in Aktien, ETFs oder Krypto-ETPs investiert, muss mit Kursrückgängen bis zum Totalverlust rechnen; eine Anlageberatung ersetzt dieser Beitrag nicht.
Für wen sich welcher Weg bei VL lohnt
Wer vom Arbeitgeber VL bekommt, sollte das Geld nicht verfallen lassen und mit dem VL-Sparen beginnen, auch wenn Scalable Capital dafür nicht in Frage kommt. Für Sparer unter der Einkommensgrenze ist ein VL-Fondssparplan mit hohem Aktienanteil die Variante mit der größten Förderung. Der freie ETF-Sparplan bleibt der Ort für den flexiblen Vermögensaufbau daneben; alles Weitere zum VL-Sparen regeln Arbeitgeber und VL-Anbieter. Wie man bei Scalable ein Depot eröffnet, erklärt der Ratgeber Scalable Capital Depot eröffnen; eine Gesamtbewertung des Brokers liefert unser Scalable Capital Test mit allen Konditionen.
Häufige Fragen zu VL und Scalable Capital
Lassen sich VL bei Scalable Capital anlegen?
Nein. Laut Hilfe-Center lassen sich VL über den Broker nicht investieren. VL-Produkte wie ein VL-Depot bietet der Broker nicht an.
Ist ein ETF-Sparplan VL-fähig?
Nur als VL-Fondssparplan bei einem zugelassenen Anbieter und nur mit Fonds, deren Aktienanteil mindestens 60 Prozent beträgt. Ein gewöhnlicher ETF-Sparplan im Depot ist kein VL-Vertrag.
Welche Anbieter bieten VL an?
VL-Sparen ermöglichen Kreditinstitute, Kapitalverwaltungsgesellschaften und Bausparkassen mit zugelassenen Produkten. Scalable Capital gehört nicht dazu.
Wie hoch ist die Arbeitnehmersparzulage?
20 Prozent auf bis zu 400 Euro im Jahr bei VL-Fondssparplänen, also höchstens 80 Euro, und 9 Prozent auf bis zu 470 Euro beim Bausparen, höchstens 43 Euro. Die Einkommensgrenze liegt bei 40.000 Euro, für Verheiratete bei 80.000 Euro.
Was gilt bei einem Verkauf vor dem Ende der Sperrfrist?
Dann entfällt die Arbeitnehmersparzulage rückwirkend. Ausnahmen sind unter anderem Heirat nach mindestens zwei Jahren Sperrfrist, längere Arbeitslosigkeit, Erwerbsunfähigkeit oder eine berufliche Weiterbildung.